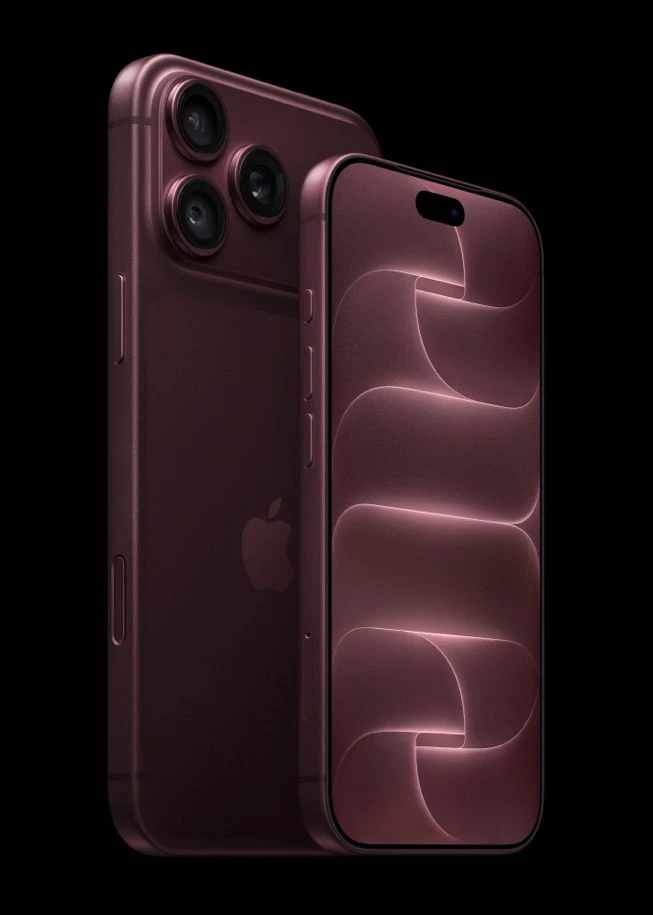
2026年秋のハイエンドスマートフォン市場では、極めて対照的な光景が繰り広げられている。アップルのストレート型フラッグシップ「iPhone 18 Pro」シリーズは初回販売時のプレミアムが大幅に縮小し、一部の流通チャネルでは標準版の買い取りを拒否する動きさえ出ている。一方、ハードウェア構成で優位性がなく、量産歩留まりが6割強にとどまる初の折りたたみiPhone「iPhone Duo」は、100万件規模の予約を獲得した。アップルの2つの製品ラインが正反対の推移を見せる中、中国製フラッグシップが折りたたみとAIエージェントの分野で苦労して積み上げてきた優位性は、再びブランド力に押しつぶされるという気まずい状況に直面している。
過去数年、iPhone 14からiPhone 17に至るまで、アップルの新機種の初回販売は3C流通チャネルにおいて最も安定した収益源だった。全ネットワークでの品切れ、店頭行列、転売ヤーによる買い占めとプレミアムは、ほぼ固定されたシナリオだった。しかし今年、その慣例は破られた。複数の3C業界チャネルメディアの追跡報道によると、iPhone 18 Proの初回販売段階で転売ヤー集団の心理は極めて慎重で、大量の在庫を抱え込む動きは見られない。機種別のプレミアムには明確な断層が生じており、地域によってはiPhone 18 Pro最上位モデルの転売プレミアムが前年比でほぼ半減したところもあれば、iPhone 18 Pro Maxの初回販売後のプレミアムが急落したところもある。あるチャネル業者は「値下がりのスピードが予想を超えている」と率直に語り、一部の転売ヤーはiPhone 18 Proの買い取りをやめ、最上位のPro Maxのみを扱い、上乗せ幅も200〜500元(約4,700〜1.2万円)に縮小した。
海外の調査会社ジェフリーズ(Jefferies)の追跡データもこの傾向を裏付けている。同社は6市場における新機種の予約から納品までの期間をモニタリングした結果、iPhone 18 ProとPro Maxの待機期間が前年同期比で明確に短縮しており、新機種の購入熱が減退していることを示唆していると指摘。ジェフリーズは同時にアップルに対しアンダーパフォーム評価を下し、12カ月目標株価を263.66ドル(約4.1万円)とし、現在の株価には下落余地があると判断した。
ストレート型の不振と鮮烈なコントラストをなすのが、アップルの折りたたみ「iPhone Duo」の異例の熱狂ぶりだ。業界内で「未成熟製品」と見なされているこの折りたたみ機種は、100万件規模の予約を獲得したものの、ハードウェア構成で全面的な優位性を確立したわけではない。報道によると、iPhone Duoは本体の厚さ、重量、折り目の制御、望遠カメラの構成などの面で、中国製折りたたみフラッグシップより劣っている。
具体的には、Duoは4,800万画素のメインカメラと超広角を搭載するが、Proシリーズの独立望遠レンズや可変絞りは備えていない。折り目も噂されていた完全な消滅には至っていない。本体サイズでは、iPhone Duoの折りたたみ時の厚さは11.3ミリで、7機種のダブルフォールド端末の中で最も厚い。重量は254グラムで、ダブルフォールド機種の中で最も重く、最軽量モデルより53グラム重い。それでも、ハードウェアの弱点が明白で品質管理も安定していないこの製品は、1万元台という高価格設定で市場に投入された。
品質管理の問題も軽視できない。界面新聞の記者が9月17日、フォックスコンのサプライチェーンに近い関係者から独自に入手した情報によると、現在フォックスコンが組み立てるiPhone Duoの完成品歩留まりは60%台にとどまり、初期生産台数は少ないという。アップルの厳格な出荷品質基準に照らすと、この機種が成熟した安定量産状態に達するには、さらに半年から1年の継続的な改善・最適化が必要だ。
アップルの折りたたみ端末の韓国市場における価格戦略も注目を集めている。韓国メディアの報道によると、iPhone Duoの韓国での256GB版の販売価格は329万ウォン(約38万円)で、韓国のサムスン電子(005930.KS)のGalaxy Z Fold8の同容量版は227.81万ウォン(約26万円)、両者の価格差は101.19万ウォン(約12万円)に達する。一方、米国市場では両者の開始価格はそれぞれ1,999ドルと1,899ドルで、価格差はわずか100ドル(約1.6万円)だ。韓国の消費者が直面するアップル折りたたみ端末の価格圧力は、米国市場より明らかに大きい。
興味深いことに、iPhone Duo発表後1週間で、サムスンのGalaxy Z Fold8の韓国での販売台数はむしろ前週比約10%増加した。一部のアナリストは、アップルの折りたたみ端末を待っていた消費者の一部が、価格とスペックを比較した結果、サムスン製品に乗り換えたと分析している。ただしDuoはまだ正式発売されておらず、韓国市場では10月16日に予約を開始し、23日に発売される予定で、本当の競争はそれからだ。
サムスンとアップルの折りたたみ端末に対する製品思想もまったく異なる。サムスンは8世代の反復を経て、薄型軽量と成熟した体験を前面に打ち出し、Fold8の重量はわずか201グラム。一方アップルは、画面を開いた後の使用シーンの再構築に賭けている。Duoは初めて2つのアプリの並列表示に対応し、ユーザーは資料を読みながらメッセージを送ったりAIに質問したりできる。Safariも2つのウィンドウを同時に開いて商品比較が可能だ。アップルはOSとアプリの最適化も進めており、Netflix、Zoom、Slackなどのアプリが大画面向けに機能調整を行っている。
初期のメディア評価は分かれている。ウォール・ストリート・ジャーナルはDuoが小型タブレットの代替になり得ると評価し、折り目が大幅に軽減されたことを肯定的に捉えた。ただし折り目は完全には消えておらず、特定の光や角度では折り跡が依然として見える。アップルが折り目の視認性を低減すると主張する「ナノテクスチャ」表面処理はオプション扱いだ。
折りたたみ端末の耐久性問題は依然として業界共通の課題だ。修理専門機関iFixitはサムスンFold8の分解テストで、埃の侵入と繰り返しの開閉をシミュレートした条件下で、ヒンジに異音が発生し正常に展開できなくなったことを発見した。同機関は同時に、iPhone Duoの実際の分解と長期使用評価が完了するまでは、その修理のしやすさを判断するのは難しいと指摘している。
アップルの折りたたみ市場参入による業界への影響が顕在化しつつある。Counterpoint Researchの予測によると、今年の折りたたみスマートフォンのスマートフォン全体に占める出荷比率は約2%で、来年の出荷台数は前年比37%増加する見込みだ。同社はアップルの今年の折りたたみ市場シェアが25%に達し、サムスンは38%になると予測している。Counterpointの別のデータによると、2026年第2四半期、前世代のiPhone 17は依然として世界のベストセラーモデルの首位で、Proバージョンが2位と3位を占めた。iPhone Duoの初年度出荷台数は直接世界2位に躍進し、中国メーカーが長らく支配してきたハイエンド折りたたみ市場の構図を打ち破る可能性がある。
一方、中国製フラッグシップ陣営はすでに一斉にコースを切り替えている。2026年下半期、Honor、vivo、OPPOは相次いで開発者会議を開催し、MagicOS 11、OriginOS 7、ColorOS 17という中国の3大OSが同時にメジャーバージョンアップを完了。さらに新たに発表されたヌビアの第2世代「豆包」スマートフォンを加え、各社の核心目標は高度に統一されている。それはエージェントAIの商用化だ。上海世界人工知能大会期間中、Honor、ヌビア、StepFunなど複数のメーカーが同時にエージェントスマートフォンソリューションを発表し、それぞれ「世界初のAIエージェントスマートフォン」という位置づけを打ち出した。複数メーカーが同じコンセプトを一斉に発表したことは、AIスマートフォン分野が依然として初期の混戦段階にあり、業界標準が未確定で定義権が宙に浮いていることを裏付けている。
しかし、中国メーカーのAIによる突破には気まずい現実が立ちはだかる。QuestMobileの2026年7月AIアプリ半期レポートによると、2026年6月の端末メーカー内蔵AIアプリの月間アクティブユーザー数は7.55億人で前年比14.0%増加。AIネイティブアプリの月間アクティブユーザー数は4.99億人に達し、前年比85.4%の急増となった。このデータは、ユーザーがAI機能を得るために必ずしも新しいスマートフォンに買い替える必要がないことを示しており、中国製AIスマートフォンがAIを買い替えの起爆剤とするロジックに不確実性の影を落としている。
より深層の矛盾はユーザーのマインドシェアにある。アップルの既存ユーザーおよびハイエンド層が折りたたみ端末を選ぶ際の第一の判断基準は、ハードウェアスペックが究極かどうかではなく、iOSの完全なエコシステムから離れる必要があるかどうかだ。大量のハイエンド既存ユーザーはすでにアップルの「ファミリー」製品群に深く縛られており、アカウント、プライバシー、ファイル、デバイス間連携が極めて強い使用慣性を形成している。これが二重基準の評価を生み出している。市場はアップル製品に対して極めて高い寛容度を持ち、その不完全さに対して喜んで対価を支払う。一方、中国製折りたたみフラッグシップはしばしば「ミスゼロ容認」の世論環境に置かれ、1つのスペックが劣っていたり、1つの細部に欠点があったりすれば、際限なく拡大解釈される。
アップルにとって、iPhone Duoの使命は短期的に折りたたみ端末の販売首位を奪うことではないのかもしれない。ストレート型iPhoneからの買い替えを予定していたハイエンド既存ユーザーがアップルの折りたたみ機種にアップグレードしてくれさえすれば、アップルはハイエンドユーザーの内部移行を完了し、ハイエンド製品全体の平均販売価格と利益率を継続的に押し上げることができる。著名テクノロジー記者のマーク・ガーマン(Mark Gurman)も公の場で、iPhoneはわずか6年でスマートフォン市場シェアを急速に拡大したと述べ、iPhone Duoの参入が折りたたみ端末を将来のスマートフォンの主流形態へと直接押し上げるだろうと発言している。
中国製ハイエンド端末が直面する苦境は、アップルの抑圧だけにとどまらない。IDCのデータによると、2026年第2四半期の中国国内スマートフォン出荷台数は6,601万台で前年同期比4.3%減となり、5四半期連続で前年割れとなった。主要ブランドの中で前年比プラス成長を達成したのはファーウェイとアップルのみだった。同時に、中国製ハイエンド市場ではスペックが全面的に過剰となり、ユーザー体験の体感が著しく不足している。各社のフラッグシップ機はハードウェアを限界まで詰め込み、AI機能も十分に搭載しているが、一般ユーザーの日常使用における体感差はわずかで、十分な買い替え動機を形成できていない。
業界の構図は根本的な転換を迎えている。折りたたみ形態、カメラハードウェア、急速充電スペック、AI演算能力——すべての単体ハードウェア能力が同質化のボトルネックに入り、ハードウェアの消耗戦の時代は正式に終焉を迎えた。OSの基盤アーキテクチャ、デバイス間連携能力、長期的なソフトウェアサービス、エコシステムのユーザー粘着性が、スマートフォン業界における唯一の究極的な参入障壁となる。アップルが折りたたみとハイエンドAIの2大分野に同時に参入したことで、中国製ハイエンド端末が単体イノベーションで市場の果実を刈り取る時代は完全に終わった。
アップルのいわゆる「イノベーション不足」は、本質的には急進的な反復が必要ないということだ。膨大なエコシステムの既存資産、固定化されたハイエンド認知、安定したユーザー習慣こそが、アップルの最も堅固な堀なのだ。ハイエンド市場の戦いはまだ終わっていない。ハードウェアの消耗戦は幕を閉じ、エコシステムの長距離走が始まったばかりだ。