二番目に流動性が高い銘柄群の売買代金シェアが過去最低値をつけた
個別銘柄の売買代金シェア(TOPIX500ベース)を20グループに分けた際、第20分位(最上位5%の銘柄群)の売買代金シェア合計値の推移をみると、2020年以降、このシェアは、売買代金の増加に伴い上昇傾向にあることがわかります。特に2026年6月に入ってからは急上昇し、24日には72.8%と1996年以降で3番目の高水準となりました。これは、売買代金上位5%銘柄だけでTOPIX500全体の売買代金の4分の3近くを占める状況であり、売買の一極集中度合いが高まったといえます。
売買代金シェア第20分位(最上位5%銘柄群)の売買代金シェア合計値及び売買代金合計の推移(1996年以降)
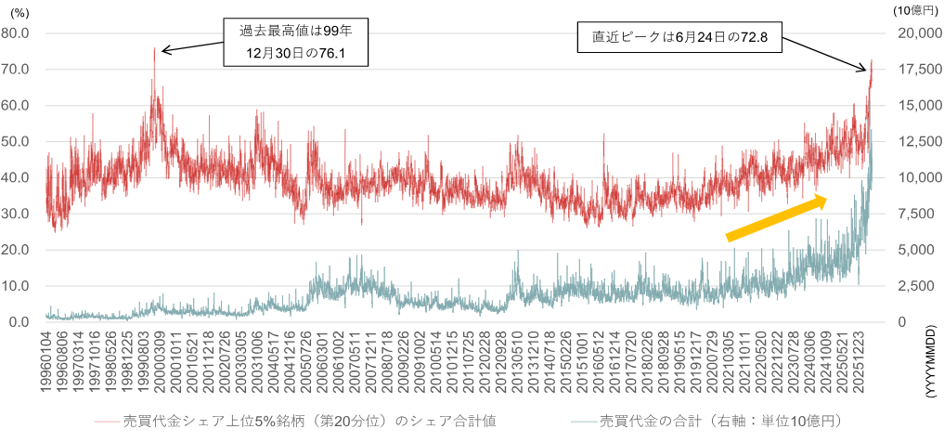
(注)TOPIX500ユニバース。売買代金の合計は右軸(単位10億円)。1996年以降。
(出所)QUICK、Bloomberg、IFISより野村證券市場戦略リサーチ部作成
さらに、直近の相場で特徴的だったのは、第19分位(第20分位に次ぐ上位5%銘柄群)の売買代金シェアが急低下したことです。当該銘柄群の売買代金シェア合計値の推移をみると、2020年以降はおおむね横ばいで推移していましたが、6月に入って低下傾向となり、23日には1996年以降の最低水準を記録しました。すなわち、2020年以降は第20分位のようなごく一部の超高流動性銘柄に売買が集中しつつも、二番目に売買代金が大きい銘柄群は市場全体の流動性に対して一定の売買代金シェアを維持していました。しかし、6月は第20分位への売買代金の集中が一段と高まる一方で、第19分位の売買代金シェアが低下しました。
売買代金シェア第19分位(第20分位に次ぐ上位5%銘柄群)の売買代金シェア合計値の推移(1996年以降)
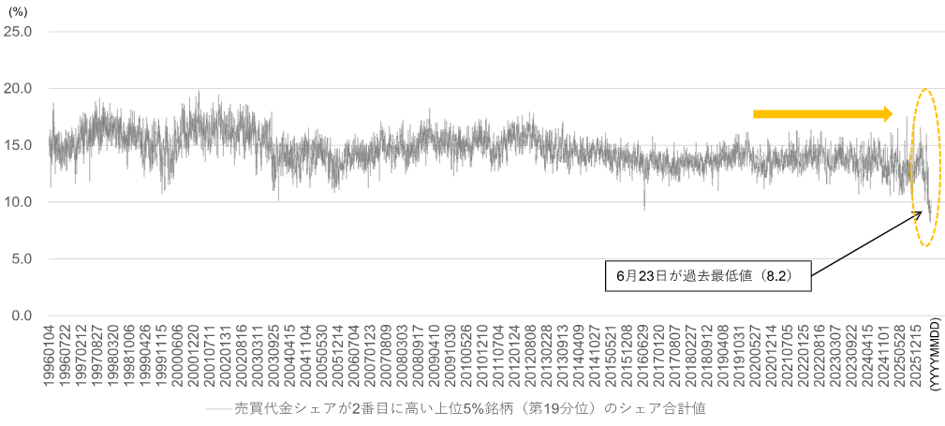
(注)TOPIX500ユニバース。1996年以降。
(出所)QUICK、Bloomberg、IFISより野村證券市場戦略リサーチ部作成
現在の売買の一極集中は、主に以下の2つの要因が重なった結果と考えられます。1つ目は、海外投資家が日本株投資のベンチマークとして主に採用するMSCIジャパンの構成銘柄数が大幅に減少し、TOPIX500内で売買が一部の超大型銘柄に偏りやすくなっていることです。2つ目は、現在の株式市場では、リスク管理を重視する機関投資家よりも、相対的にリスク制約の小さい個人投資家が相場形成を主導する局面が目立つことです。
特に前者は構造的にトレンドを形成しやすく、後者は6月のような短期的なシェア急増を形成しやすいといえます。また、6月のように、もともと流動性の高い銘柄群にも売買が十分に分散しない現象は、価格発見機能の低下や、リバランス(資産配分の調整)など機械的な売買の際に値動きが大きくなりやすいことなど、物色面で様々な悪影響をもたらす懸念があります。
TMTバブル時は一極集中ピークアウトと株価指数・株価モメンタムのピークは一致せず
売買の一極集中の状況は注意深く見ていく必要がありますが、個人を含む海外投資家による日本株買いは継続する可能性が高いとみており、構造的な売買の集中は持続しやすいと考えています。ただし、仮に一極集中の度合いがピークアウトする場合、どのような展開が想定されるかは考えておく必要があります。
売買の偏りによって価格発見機能の低下が起きているのであれば、まず割安に放置された銘柄に買いが入る、いわゆるローテーションが想定されます。しかし、歴史的に売買の一極集中が起きた2000年前後のTMT(テクノロジー・メディア・通信)バブルの時期を振り返ると、すぐにはローテーションが起きなかった点は押さえておく必要があります。
TMTバブル時の売買一極集中のピークは、1999年12月30日でした。しかし、当時のTOPIXおよびモメンタム(勢い)上位5%銘柄の累和超過リターンを見ると、売買の一極集中のピーク直後の2000年1月に大きく下落した後、2月に高値を更新しています。1月に短期的な調整が観察されたことで、2月に再加速が起きたといえます。さらに、売買代金のファクターリターンも同様に2000年2月が高値です。
一定量のローテーション+売買の一極集中の緩和想定も、AI相場は終わらないとみる
直近の株式市場では、6月まで物色が大幅に偏った状況となっていました。そのため、期末・期初のリバランスとみられる動きによって、やや強いローテーションが観察されました。さらに、中東情勢悪化に伴う供給制約への不透明感が解消されれば、ローテーションが一定程度進む可能性もあります。
具体的なタイミングとしては、2027.3期1Q(第1四半期)決算発表がきっかけになるとみています。それに伴い、売買代金についても一極集中の度合いが多少緩和する可能性があります。例えば、日米の過去3ヶ月株価モメンタムの累和ファクターリターンをみると、米国では中東情勢改善により、情勢悪化後に上昇した過去3ヶ月モメンタムのファクターリターンが、その上昇分をすべて解消する程度まで下落しています。
日米の過去3ヶ月株価モメンタムの累和ファクターリターン(2026年以降)
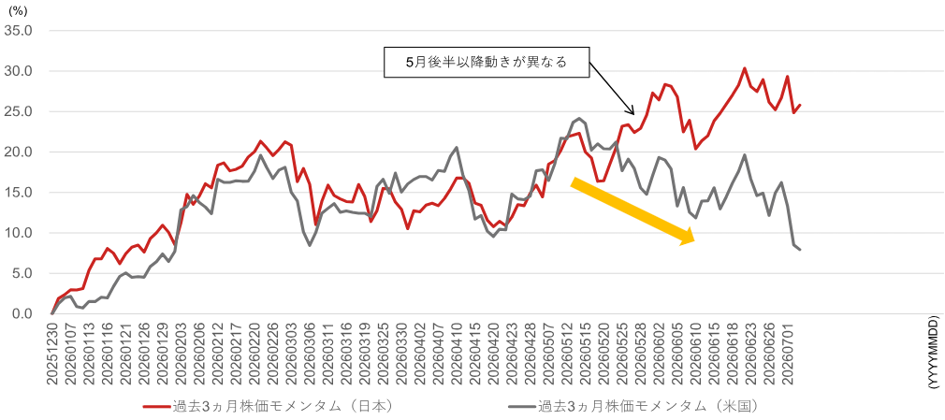
(注)日本株はTOPIX500ユニバース。米国株はMSCI North Americaユニバース。2026年以降。
(出所)QUICK、Bloomberg、IFISより野村證券市場戦略リサーチ部作成
つまり、情勢悪化後に選好された銘柄が売られ、逆に避けられた銘柄が買われる現象が観察されています。日米で供給制約への懸念の程度が異なるため、モメンタムファクターの下落反転タイミングが異なったと解釈していますが、仮に日本でもそのタイミングが訪れる場合には、大まかには4月以降の上昇分の8割前後の下落は想定しておくべきでしょう。
ただし、日本株においては、「供給制約に対する不透明感の解消」よりも「AI関連かそれ以外か」の方が物色ドライバーとしては強いと考えられます。そのため、ローテーションが一巡した後には再びAI関連銘柄が選好されるという見方は変わりません。
6月下旬の売買代金シェアの値が、今回の相場のピークかは現時点では不明ですが、売買代金シェアのピークと指数および物色のピークにタイムラグがあった過去の例は念頭に置く必要があります。もちろん同時に、AI関連銘柄の業績拡大ストーリーや需給面も含め、今回の一極集中相場に大きな影響を及ぼし得る懸念材料が生じないか、細かくチェックしておくことも重要です。以下には直近の売買代金上位銘柄を示しました。
売買代金上位10%銘柄
(注)TOPIX500ユニバース。売買代金上位10%銘柄。PERはIFIS予想、来期優先。7月3日時点。
(出所)QUICK、Bloomberg、IFISより野村證券市場戦略リサーチ部作成
(編集:野村證券投資情報部)
編集元アナリストレポート
日本株クオンツメモ – 流動性も一極集中(2026年7月6日配信)
(注)各種データや見通しは、編集元アナリストレポートの配信日時点に基づいています。画像はイメージ。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。