撮影/タナカヨシトモ(人物)
コーポレートガバナンス(企業統治)改革によって、日本企業の株主還元姿勢は強まっています。近年、配当金と自社株買いを合わせた総還元の水準は右肩上がりで推移しており、株価も上昇傾向が続いています。株主還元はさらに続く余地があるでしょうか。配当や自社株買いの動向や今後の見通しに加え、株主還元指標を活用した銘柄選択の考え方について、野村證券市場戦略リサーチ部シニア・エクイティ・ストラテジストの藤直也が解説します。
強さが目立つ日本企業の増配意欲
2015年のコーポレートガバナンス・コード策定、2023年の東証による「資本コストや株価を意識した経営」に関する要請といった一連のコーポレートガバナンス改革によって、日本企業の株主還元が進み、配当を引き上げる企業が増えています。足元の状況をどう見ていますか。
配当の原資である利益の成長に加えて、利益に占める配当金の割合を示す配当性向も緩やかに上昇しています。長年のコーポレートガバナンス改革によって株主や株価を意識した経営が浸透し、これまで利益の30%程度を配当に回してきた企業が40%、50%と配当性向を引き上げる動きが広がっているのが足元の状況です。
実際、2025年度の全上場企業の配当総額は26.2兆円と前期比13.2%増加しました。税引利益の成長率(前期比+8.2%)を上回り、配当性向は38.2%となりました(同+1.6%ポイント)。より長い期間では、2014年度から2025年度にかけて配当性向が30.0%から38.2%に上昇したことで、同期間の配当成長率は177.7%と税引利益の117.5%を大きく上回りました。なお、2025年度の配当性向はソフトバンクグループ(9984)を除くベースで41.2%です。
日本企業の配当・自社株買い実施額の推移
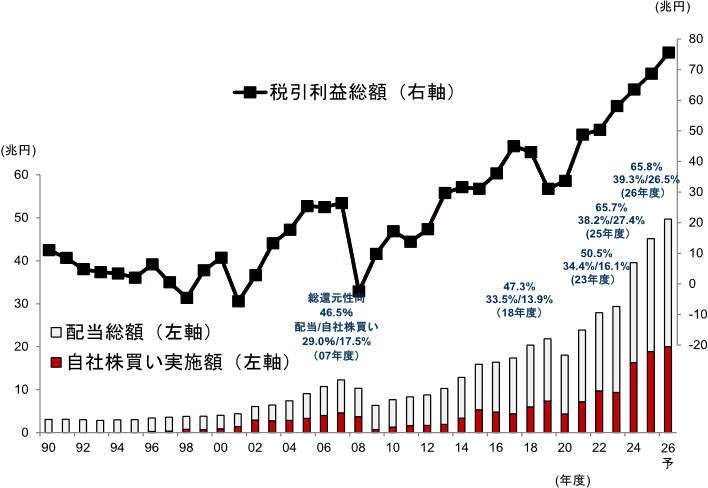
(注)全上場企業を対象。自社株買い実施額は整理回収機構からの購入、優先株式の買戻し等を除く普通株式ベース。2026年度はいずれの数値も野村トップダウン予想。ただし、税引利益については野村トップダウン予想TOPIX-EPS成長率を適用。
(出所)各社開示資料、東洋経済新報社より野村證券市場戦略リサーチ部作成
今後もこのような動きは継続するでしょうか。2026年度の株主還元の見通しについて教えてください。
2026年度のガイダンスを見ると、各社の増配意欲の強さが目立ちました。TOPIX500構成銘柄のうち、増配計画を示した会社の割合は70%と過去最高になりました。実額ベースで集計すると、配当総額は前期比+8%増加の計画です。なお、過去のパターンでは期初ガイダンスに対して実績は5%上振れて着地する傾向があります。
増配ガイダンスを示した銘柄の割合(TOPIX500構成銘柄)
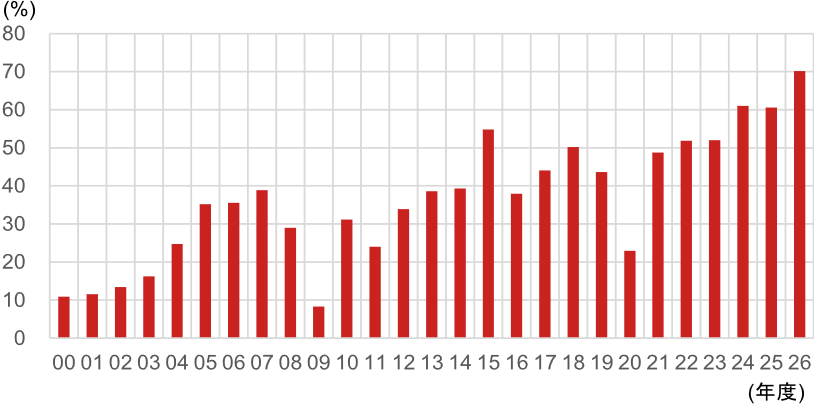
(注)各年5月末時点のTOPIX500を構成する3月期決算企業を対象(2026年度は5月25日時点)。直近の通年DPSと比較して、新年度の会社計画DPSが増配となった銘柄の割合を集計。ただし、直近1年間に株式分割を行った銘柄は集計対象外。
(出所)各社開示資料より野村證券市場戦略リサーチ部作成
自社株買いについては、4月1日から5月26日までの自己株式取得枠設定額は8.2兆円と、2025年の同期間(8.8兆円)を下回りますが、高水準が継続しています。2026年5月QUICK短観(4月27日~5月12日調査)の自社の株価水準判断DIは全産業ベースで55と、50を下回って推移した2026年1~3月と比べ、企業目線の株価の割安感が回復しています。
期初ガイダンスを踏まえて、野村證券では2026年度の配当総額は29.7兆円と前期比13.0%増加すると予想します。自社株買い実施額は20.0兆円と前期比6.1%増加を予想します。なお、この金額はすでに実施が終了したトヨタ自動車(7203)の公開買付による自己株式取得(3.7兆円)を含んでいます。税引利益に対する割合は、配当:39.3%、自社株買い:26.5%、総還元:65.8%となります。
より長期の目線では、総還元性向の上昇余地はまだあるでしょうか。
足元の株主還元の状況を踏まえると、総還元性向の国際平均である72.3%(うち配当:50.9%、自社株買い:21.4%)が視野に入ってきました。自社株買いの水準はすでに国際的な水準を上回っていますが、配当性向は40%程度であることを踏まえると、まだ上昇の余地が大きいと考えています。
総還元性向の国際比較
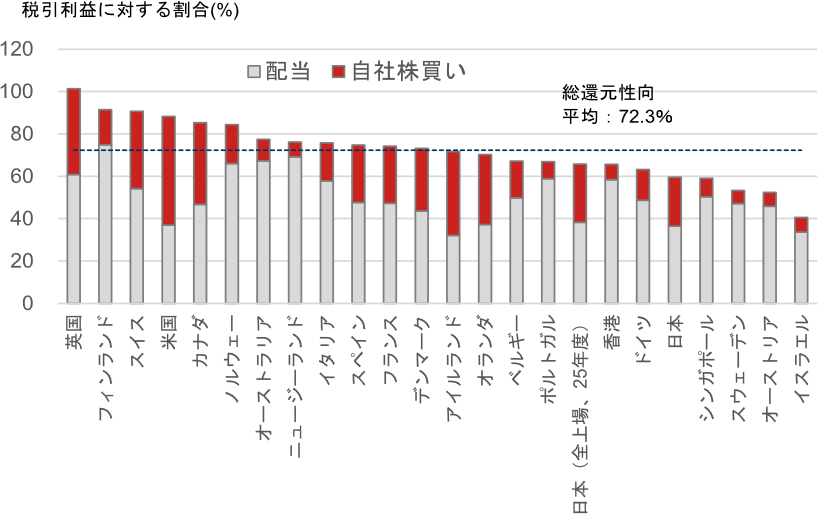
(注)2026年5月25日時点で時価総額が10億ドル以上の各国企業(MSCI World 指数構成 23ヶ国地域)を対象。税引利益に対する自社株買いと配当の比率をそれぞれ示した。いずれも過去5会計年度の合計値。
(出所)FactSet、各社開示資料より野村證券市場戦略リサーチ部作成
株主還元指標でバリュー株のパフォーマンスを分析
今後も日本株は幅広く配当性向が引き上げられていくことが予想される中では、AI・半導体銘柄以外に分散させることも選択肢になるでしょうか。
そうですね。足元ではAI・半導体がグローバルなトレンドですが、それとは別に経営の変化や株主還元の拡大というテーマがあるのが日本株の魅力だと思います。AI・半導体関連銘柄への偏りを感じている方であれば、例えば、TOPIXに投資することで、今起きている日本企業の構造的な変化を取り込むことができると考えています。
株主還元をテーマに銘柄を選ぶ際には、どのように活用したら良いでしょうか。
バリュー株の中での銘柄選択において、株主還元指標を活用するのは有効だと考えています。下の図表をご覧ください。TOPIX500構成銘柄のうち予想PERが下位20%である銘柄群を対象に、(1)予想PER(低-高)、(2)予想配当利回り(高-低)、(3)予想株数減少率(高-低)でロングショートパフォーマンスを計測したものをまとめています(なお、予想株数減少率は自己株式取得の前提の代理指標として参照しています)。
低PER銘柄の中でのロングショートパフォーマンス
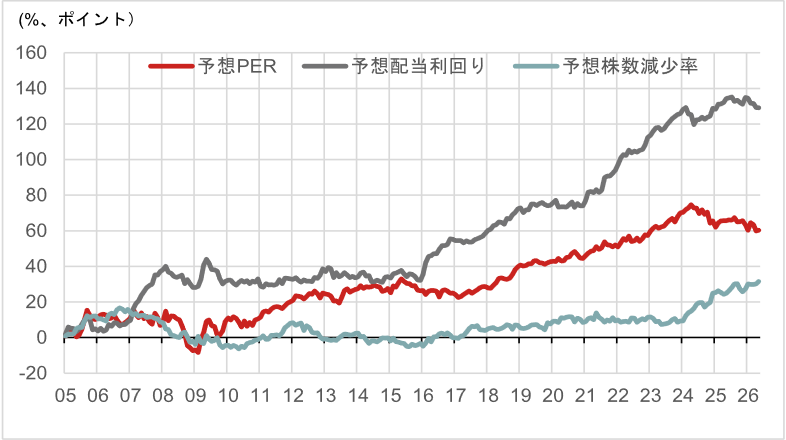
(注)TOPIX500構成銘柄を対象。来期予想PERが下位20%の銘柄を抽出。それらの銘柄群を、(a)来期予想PER(低-高)、(b)今期予想配当利回り(高-低)、(c)来期予想株数減少率(高-低)、のそれぞれについて2分位ポートフォリオを作成しスプレッドリターンを計測。予想税引利益および予想株数減少率は野村予想、予想配当は東洋経済予想に基づく。
(出所)各社開示資料、東洋経済新報社より野村證券市場戦略リサーチ部作成
例えば、(1)予想PER(低-高)の場合、バリュー株(TOPIX500の予想PER下位20%の銘柄群)の中でさらに予想PERが高い銘柄群と低い銘柄群に分けます。そして、予想PERが低い銘柄群を買い(ロング)と予想PERが高い銘柄群を売り(ショート)を行い、そのパフォーマンスの差に注目しています。図表赤線の予想PERのパフォーマンスは、2024年以降低迷しており、予想PERが極端に低い銘柄はむしろパフォーマンスが劣後していることを示しています。
次に株主還元指標を用いて同様の手法でスクリーニングを行うと、(2)予想配当利回り(高-低、グレー線)、(3)予想株数減少率(高-低、緑線)はブレはあるものの、プラス傾向を維持しています。つまり、バリュー株の中で配当利回りが高い銘柄、または将来の自社株買いが織り込まれている銘柄の方が買われやすい傾向が伺えます。
参考として、予想PERが下位1/3の銘柄のうち、(A)予想配当利回りが上位50%、かつ(B)予想株数減少率が上位50%の銘柄をピックアップしました。インフレが進む中で、AIブームとは少し独立したテーマで銘柄を選ぶ際には、株主還元指標を参考にバリュー株に注目してみるのも良いかもしれません。
予想PERが低い銘柄を株主還元指標でスクリーニング
(注)TOPIX500構成銘柄を対象。(1)来期予想PERがユニバース内下位1/3。(2)(1)のうち今期予想配当利回りが上位1/2。(3)なおかつ(1)のうち来期予想株数減少率が上位1/2。予想値は東洋経済予想。ただし予想株数減少率は野村予想の来期税引利益を来期EPSで除したものと、今期税引利益を今期EPSで除したものから機械的に算出。5月25日時点。
(出所)各社開示資料、東洋経済予想より野村證券市場戦略リサーチ部作成
野村證券 市場戦略リサーチ部 シニア・エクイティ・ストラテジスト
藤 直也
2016年野村證券入社。市場戦略リサーチ部マクロ・ストラテジー・グループに所属し、日本株調査を担当している。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。