撮影/北原裕司(人物)
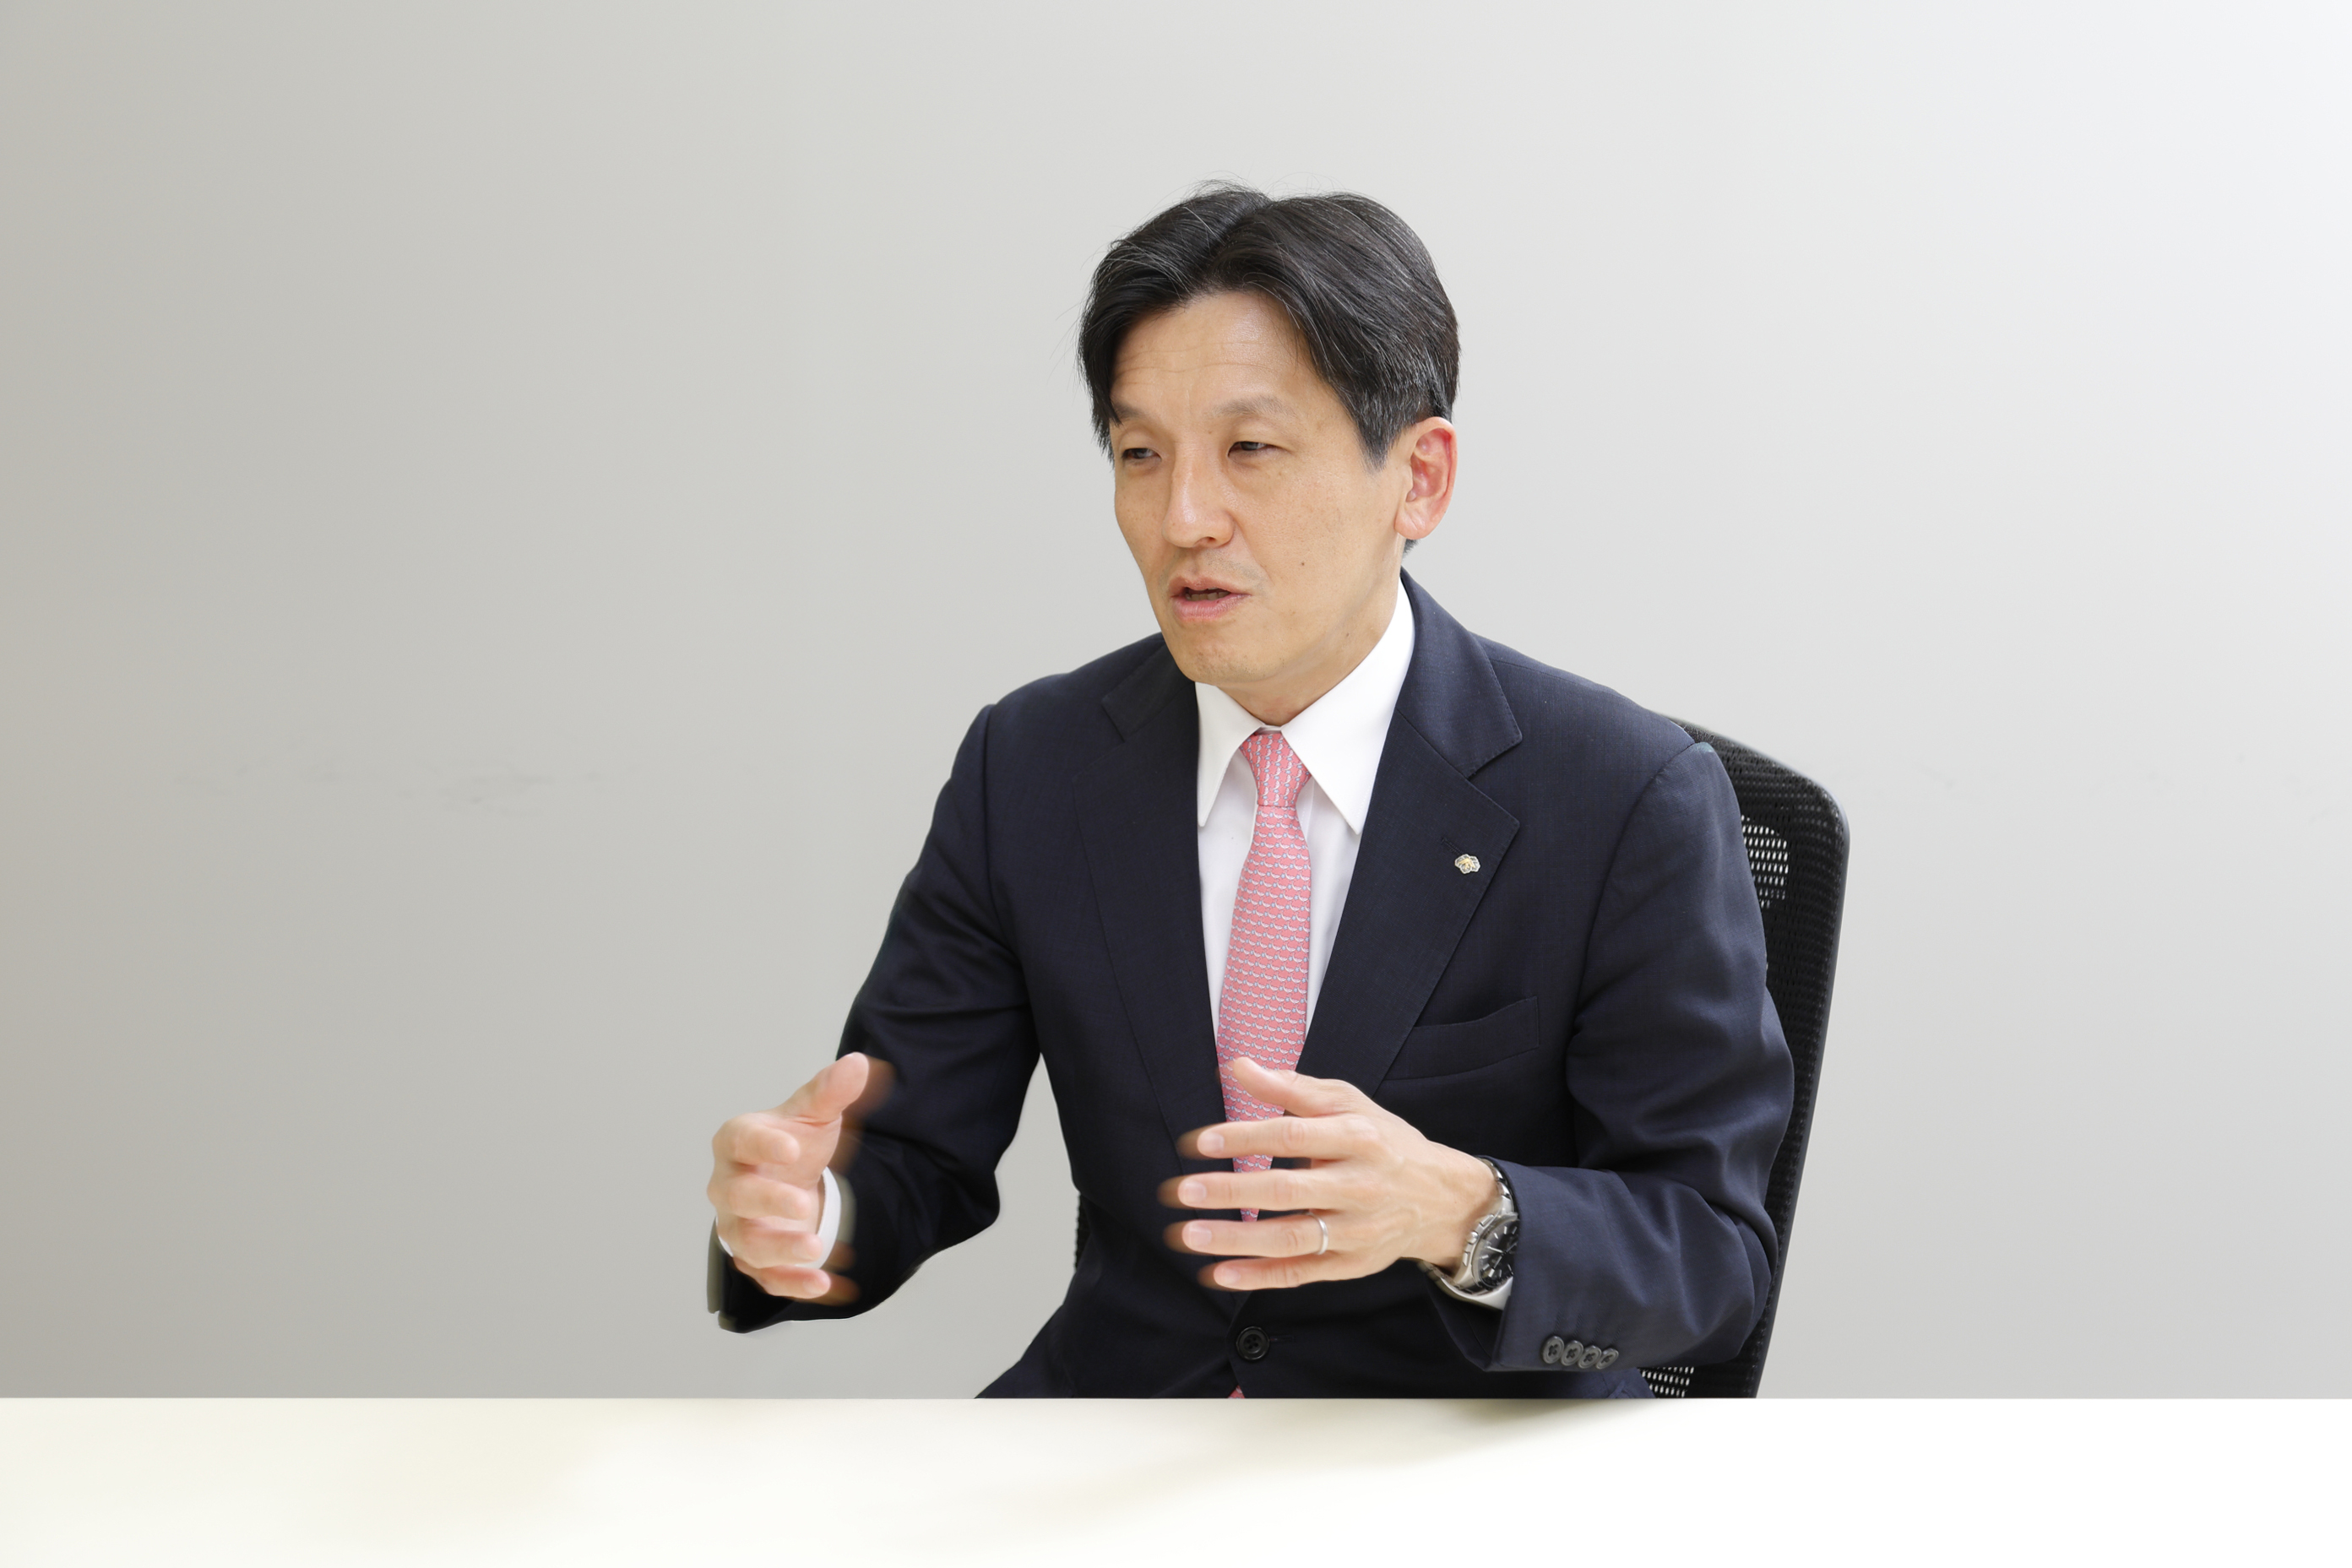
このところユーロ圏でドイツに次ぐ経済規模をもつフランスの財政不安や金利上昇への懸念が市場で注目されています。世界的に金利が上昇傾向となる中でもフランスは突出しており、日本や米国への影響を気にする投資家もいるのではないでしょうか。フランスの状況や日本経済への影響について、野村證券市場戦略リサーチ部シニア金利ストラテジストの岸田英樹が解説します。
ユーロ安とフランス金利急上昇の背景:ECBの積極利上げ観測と財政赤字拡大
足元で円高ユーロ安が進んでいるようですが、どのような理由がありますか。
要因の1つとして、フランスの10年国債利回りと、ユーロ圏の基準金利とされるドイツの10年国債利回りの格差が広がっていることが挙げられるでしょう。市場ではフランスの財政不安や国債格下げのリスクが意識されており、フランス金利の急上昇につながっています。フランス国債から日本国債に資金が振り向けられている可能性を指摘する声も出ています。
フランスの金利上昇は、日本の投資家にとってはやや急な印象もありそうですが、何かきっかけがあったのですか。
そもそもフランスは財政赤字が恒常化している事実が根底にあります。コロナ禍後は一般政府財政赤字対名目GDP(国内総生産)比率、すなわち財政赤字比率が5%程度で定着してきました。そのような状況の中で、フランス金利は上昇の一途を辿ってきましたが、足元で急に問題化した背景には主に2つの要因があると見ています。
仏一般政府財政収支対名目GDP比率の推移(暦年)
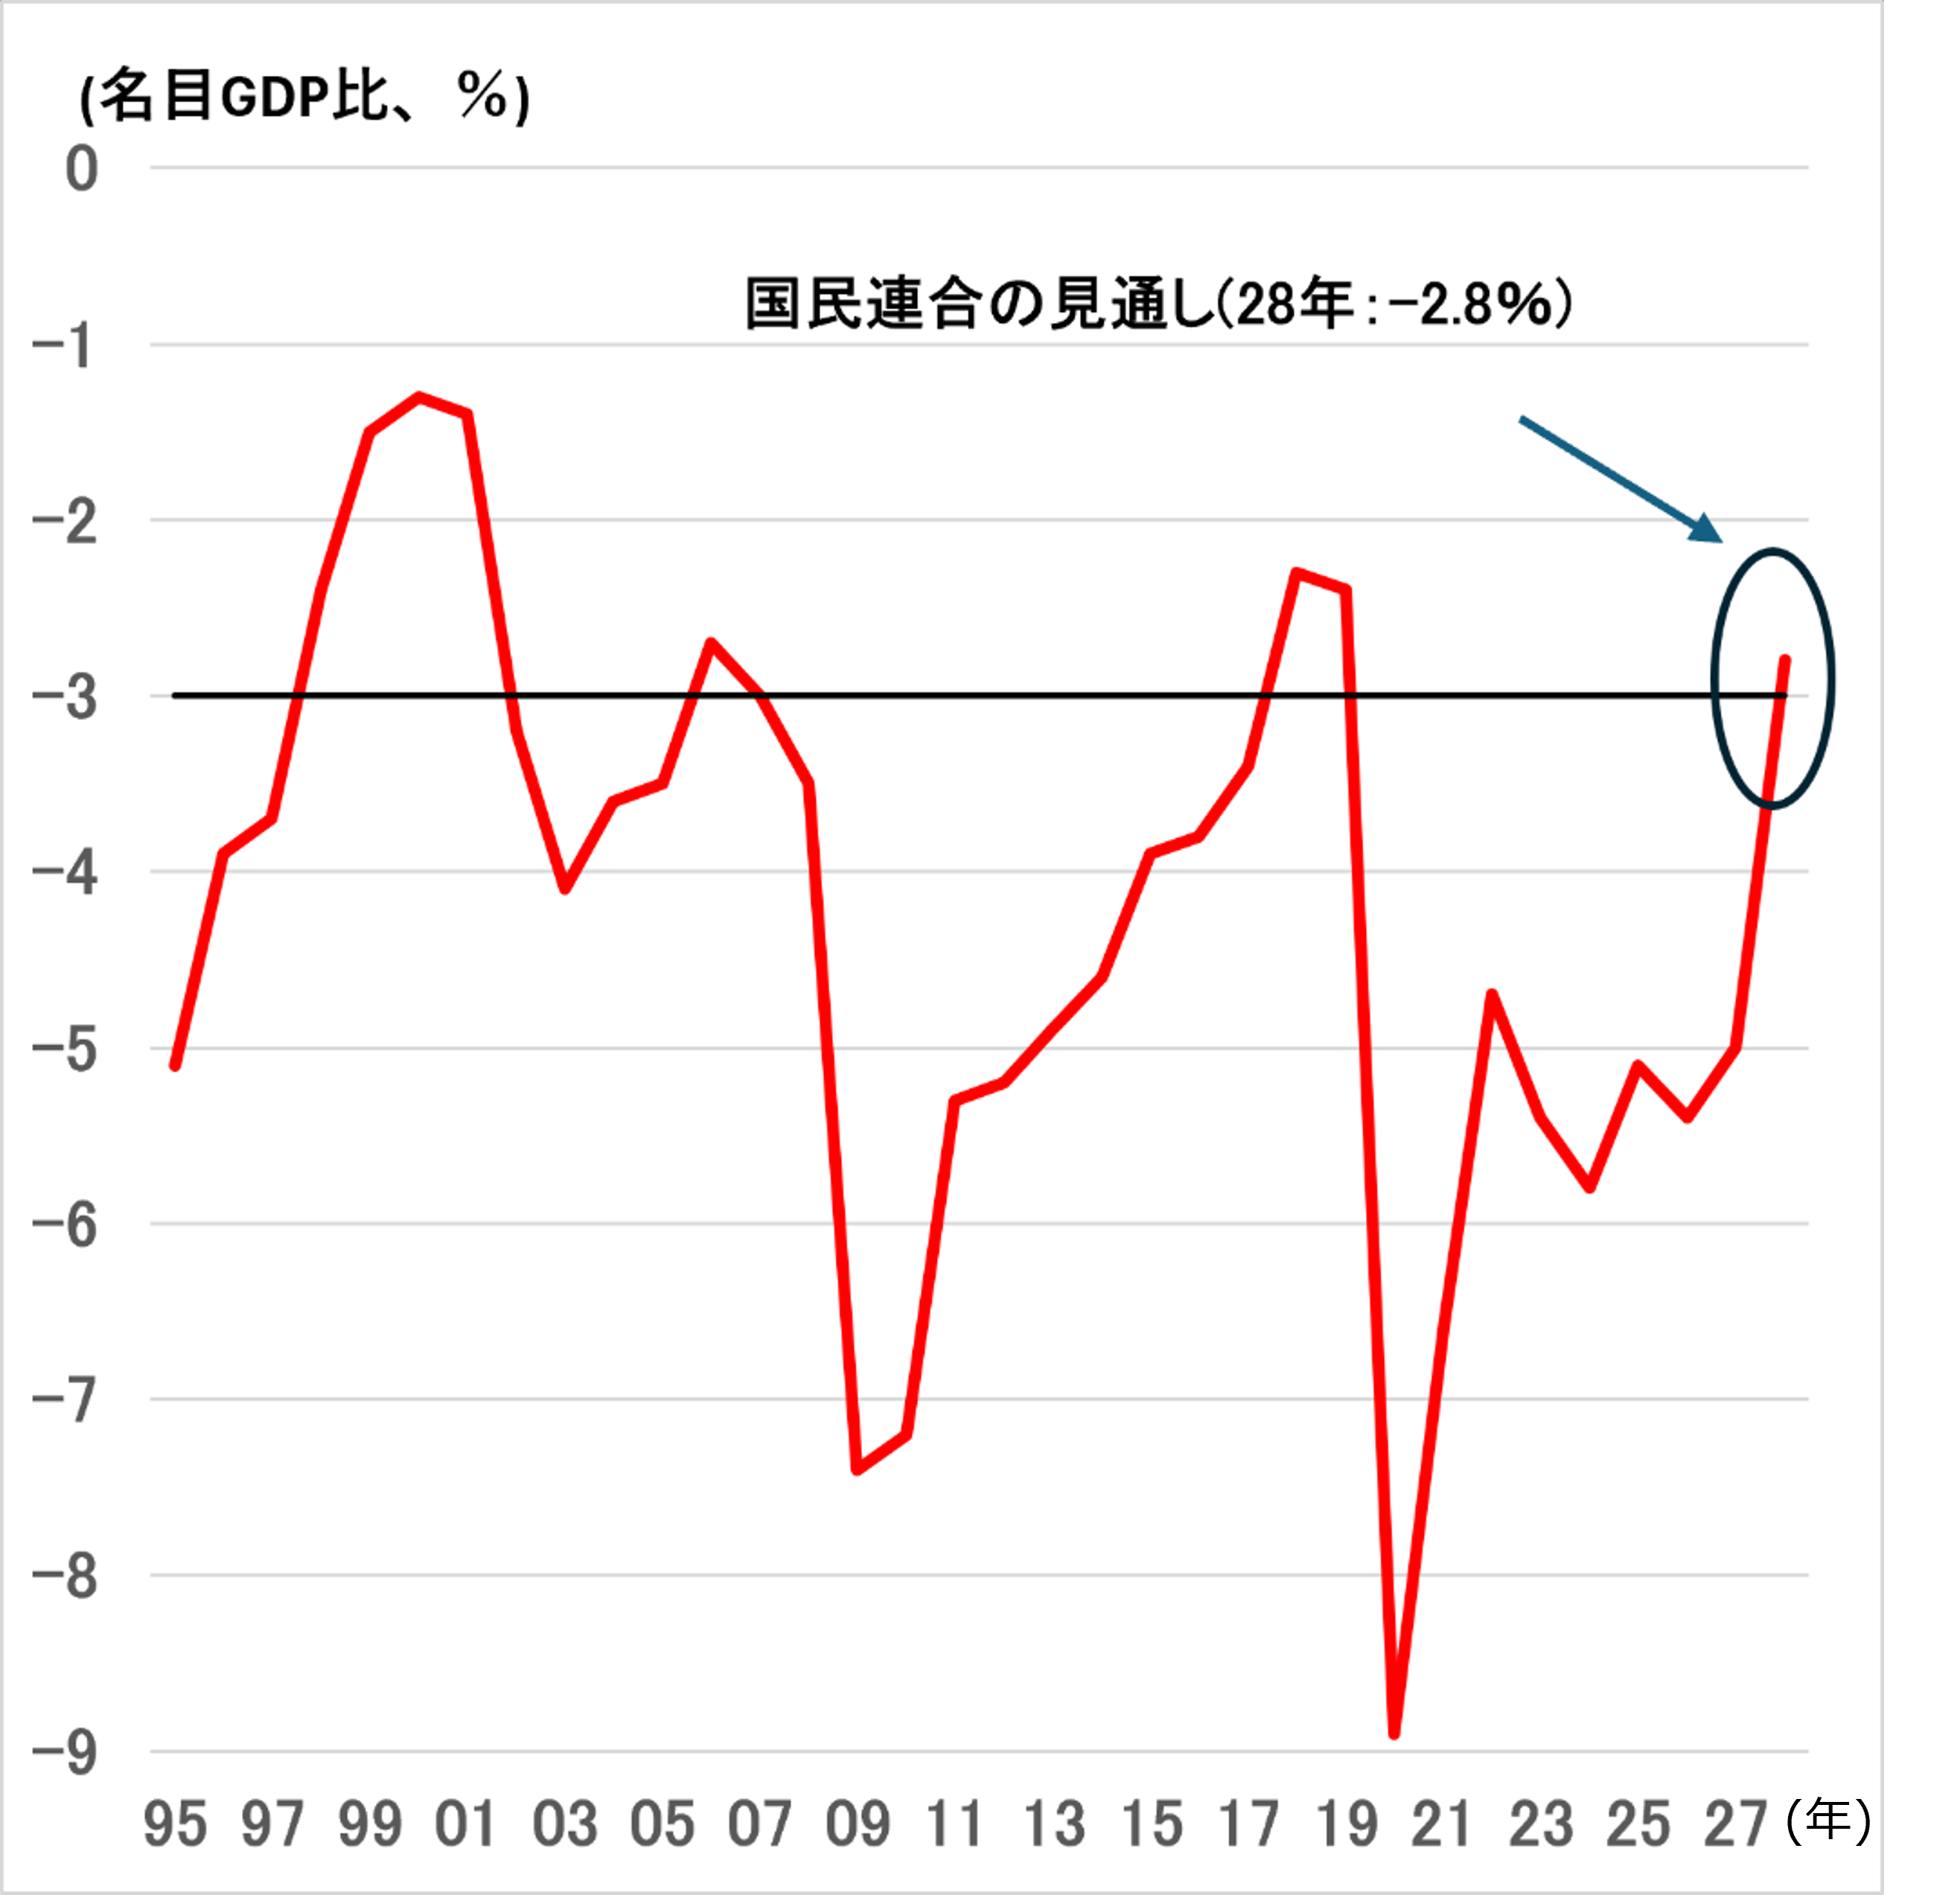
(注)2026、2027年は仏政府による2026年10月1日時点見通し。2028年は仏野党国民連合による2026年10月6日時点見通し。
(出所)仏政府、Eurostat、各種報道より野村證券市場戦略リサーチ部作成
まず、ECB(欧州中央銀行)が積極的に利上げしそうであるという点です。ECBはイラン紛争によって原油価格が上昇し、インフレ率が加速する中で愚直に利上げを実行しようというスタンスです。これによってドイツとフランスの10年国債利回りの格差が広がりました。フランスはドイツ以上に国債発行残高が多く、格付けも相対的にドイツより劣るため、ECBの金利が上がるとフランスの格下げリスクが高まるのではないかという懸念が強まりやすい事情があります。
もう1つの背景が、フランス政府は2026年の財政赤字比率を従来5%程度としていたのですが、5.4%へ予想以上に悪化しそうだとの見解を9月17日に示したことで、金利上昇に拍車が掛かりました。2027年も財政赤字比率を5%に改善する目標だったのですが、目標達成には財政赤字を540億ユーロ削減する必要があり、当初の300億ユーロから削減幅が大幅に膨らみました。それほど大規模な削減ができるのかという懸念が強まりました。
仏27年予算案(10月1日発表)における主な財政赤字削減措置と財政赤字削減効果(億ユーロ)
(注)540億ユーロは仏2025年名目GDP比1.8%。
(出所)仏政府、ロイター、各種報道より野村證券市場戦略リサーチ部作成
そもそも財政不安で金利が上がりやすかったところに、複数の要因が重なって足元の金利急上昇につながったんですね。フランス政府はどう対応するつもりなのでしょうか。
はい、フランスの与党連合であるアンサンブル(議席数161)は議会の過半数289議席に全く届かず、野党の協力がないと予算案を可決できない状態です。財政赤字の大規模削減は野党の賛同を得るのが難しいとみられ、歳出削減ができずにさらに財政悪化するのではないかという不安につながったと言えるでしょう。
日米など世界的に金利上昇は問題視されていますが、連動性はあるのでしょうか。
そこは、欧州固有の事情もあると言えます。ユーロ圏の基準であるドイツ金利は上がっていたものの、それほど顕著ではなく、日本に比べて緩やかでした。ところが、フランスの30年国債利回りから政策金利の期待を反映するユーロ30年スワップ金利を差し引いたリスクプレミアムの指標を見ると、フランス国債への懸念は2011~2012年ごろの欧州債務危機以来の水準に高まっていることがわかります。要は、フランス国債の信用力の劣化が、市場でかなり強く懸念されてしまったということになります。
仏30年ASW要因分解(日次)
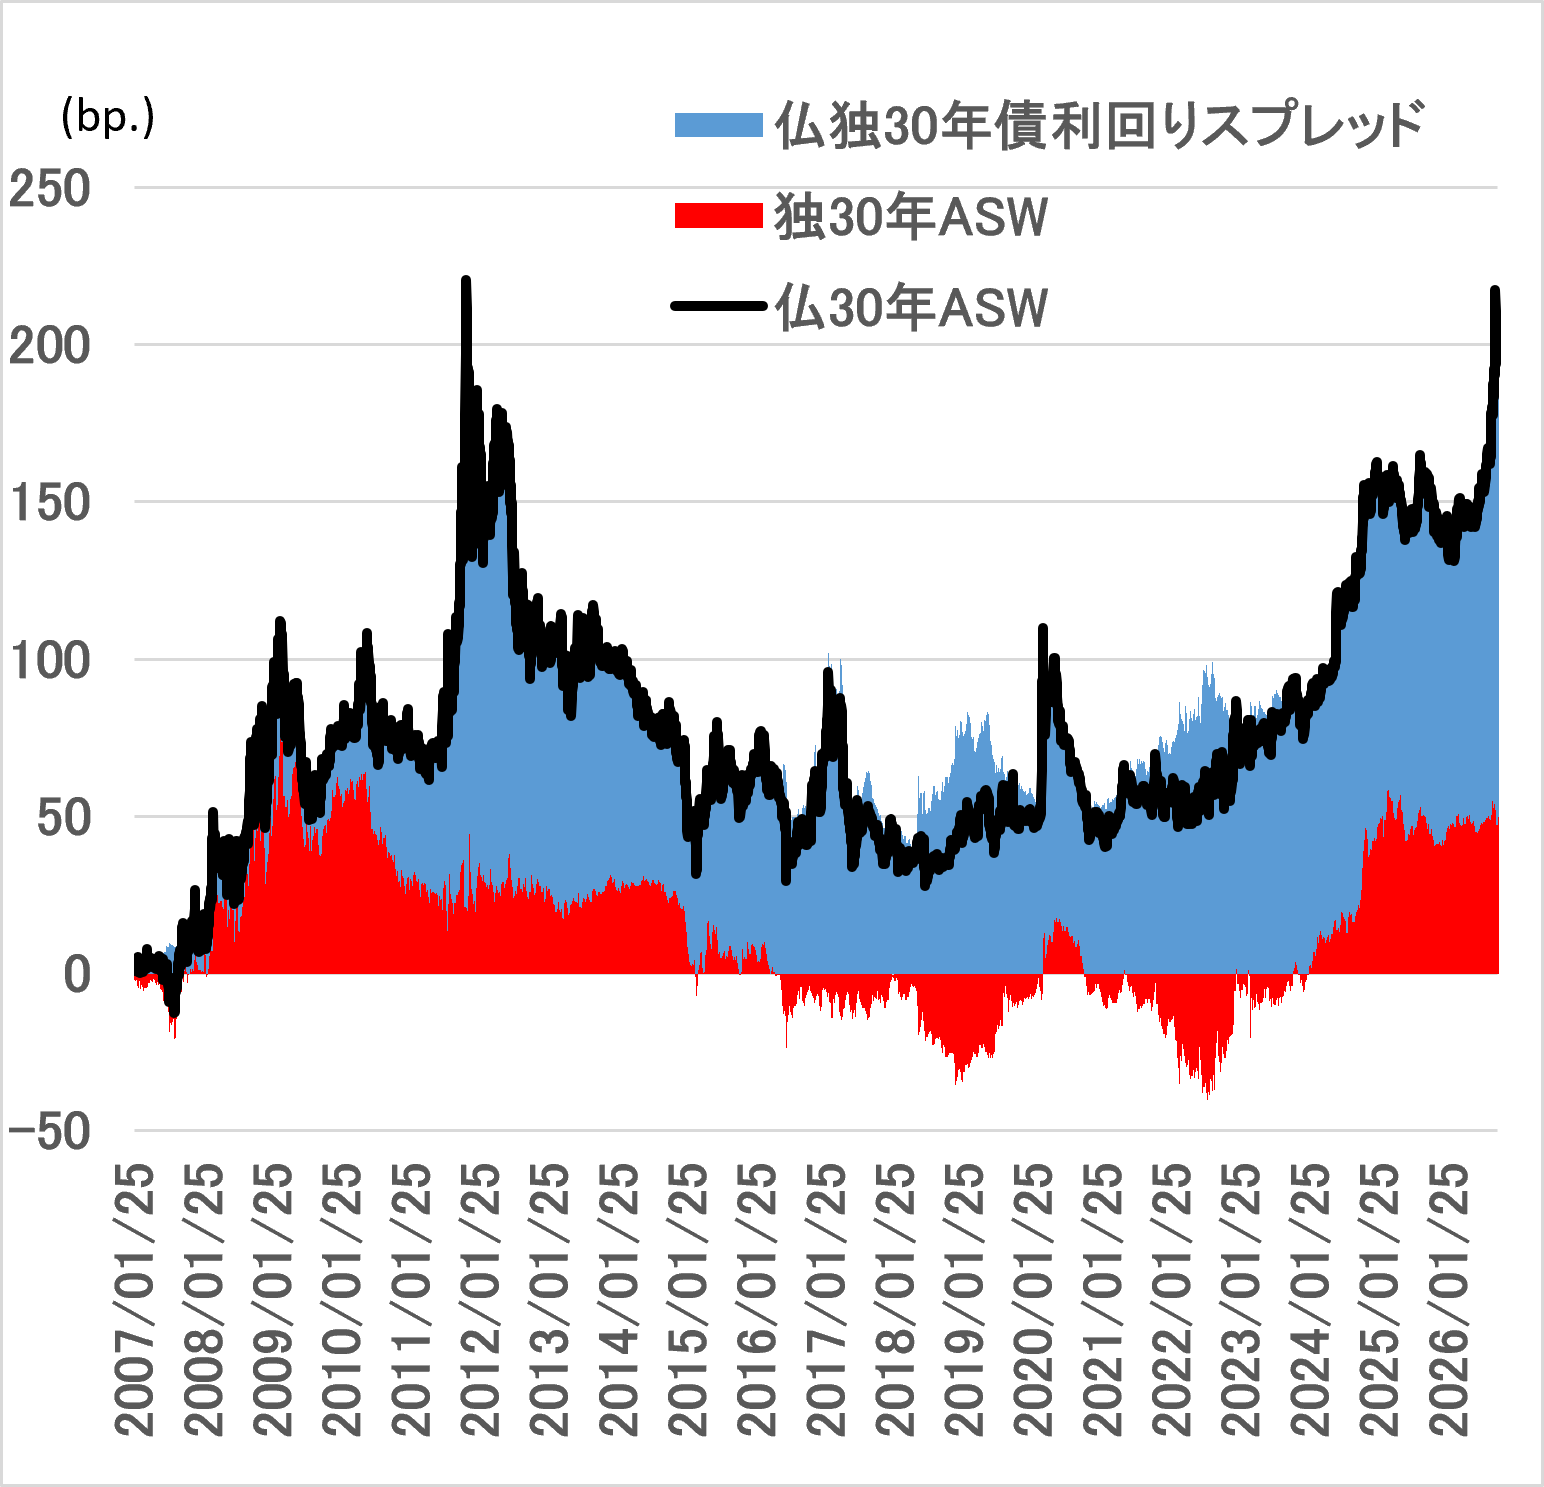
(注)独30年ASW=独30年国債利回り―ユーロ30年スワップ金利(ESTRベース)
(出所)Bloombergより野村證券市場戦略リサーチ部作成
日米経済への影響は当面少ないが、銀行の信用収縮には要注意
フランス関連の資産にあまり投資していない個人投資家も、世界経済に影響を及ぼす可能性があるなら、気にしておいた方が良いのでしょうか。
そういう不安を抱く人がいるのもわかりますが、欧州では大きな問題ではあるものの、日本や米国に大きな影響を及ぼす可能性は当面は少ないとみています。なぜなら、米国の銀行や保険を除く非金融企業の支払利息額から受取利息額を引いたネットベースの利払費負担の比率である「純利払費比率」が、足元でマイナスになっているためです。つまり米国全体を見ると受取利息の方が大きくなっていて、かなり潤沢に現預金を保有しており、借金の額も抑えられています。
米非金融企業総資産利益率(ROA)、純利払費比率の推移(四半期)
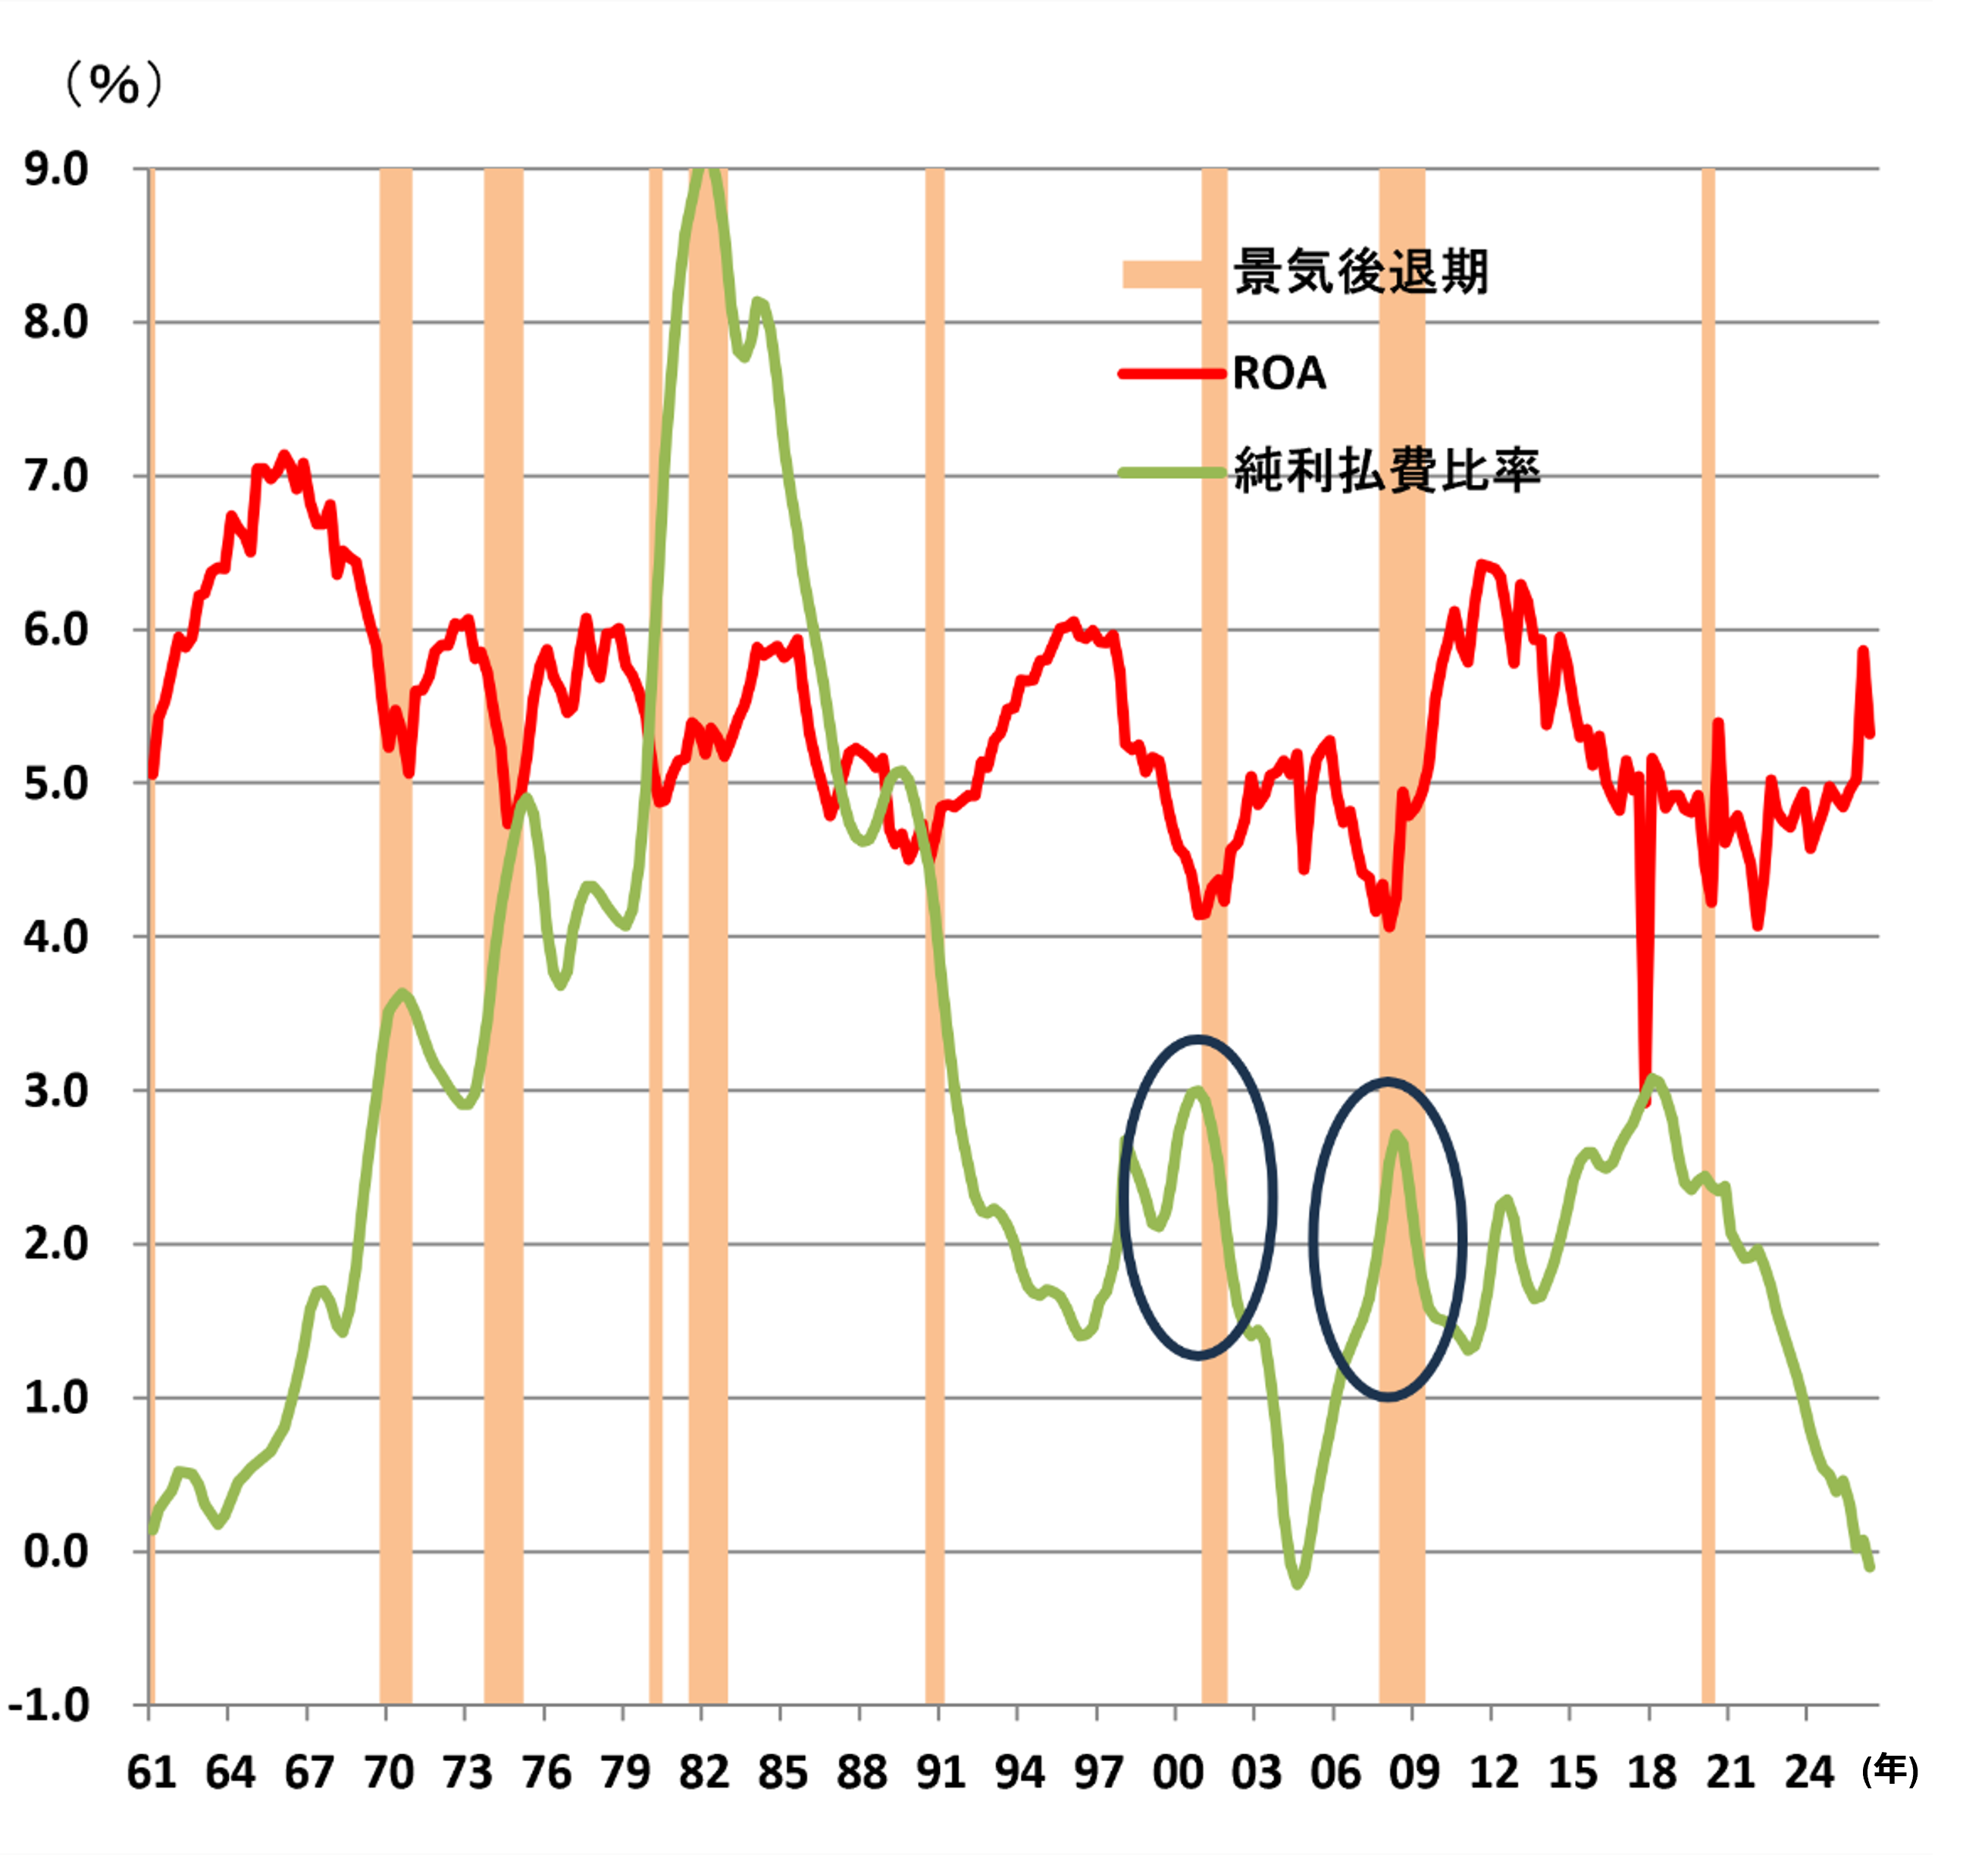
(注)ROA=在庫減価償却調整済み企業収益(海外留保利益含む)/((前期末の総資産+当期末の総資産)/2)。純利払費比率=国内非金融企業部門純利払額等(Net interest and miscellaneous payments)/(非金融企業部門社債発行残高+ローン借り入れ残高)。社債発行残高とローン借り入れ残高は前期末と当期末の平均。
(出所)FRB(米連邦準備制度理事会)、米経済分析局、NBER(全米経済研究所)から野村證券市場戦略リサーチ部作成
こうした状況から、米国企業のネットベースの利払費負担は極めて軽いため、フランスで問題があったとしても2008年のリーマン・ショック時の際などのように設備投資を減らす状況にはないと言えます。さらに米ハイパースケーラー(大規模なクラウドサービス事業者)などはAIの競争に勝ち抜くためにデータセンター向けの設備投資を当面続ける見通しです。
ただし、フランス金利上昇を放置し続けると問題化する可能性もあるでしょう。フランス国債の利回りがどんどんと上がって行けば、フランス国債の価格は下がり続けますので、そうすると、フランス国債を担保に資金調達しているフランスの銀行にとっては、調達額がどんどん減っていくことになりかねません。フランスの金融機関の流動性がひっ迫したり、資金不足に陥ったりすれば、銀行貸出が十分にできなくなる恐れもあります。そうなるとユーロ圏の景気にもマイナスでしょうから、注意が必要になります。
予算案可決の政治的妥協が見えなければ状況悪化も
今後はどのような展開を予想していますか。
フランスは予想以上に財政が悪化しています。来年、財政赤字を削減できるかどうかもわかりません。このため、まず取り組むべきは今秋の予算審議と年末までの成立に向けたプロセスを円滑に進めることになるでしょう。要するに、2027年予算案をきちんと通すことを当然やらなければならないということだと思います。
市場には予算を成立させられるのかどうか懸念があるわけですが、2027年フランス大統領選の有力候補であり、野党国民連合(右派)を率いるルペン氏も、予算がない状況を放置する気はないと見ています。なぜなら自らが大統領に就任した際に今よりもっと財政が悪化している状態を望まないと考えられるためです。
仮に2027年予算案が通らないと、どういった事態が想定されますか。
例えば、2026年の予算をベースにつなぎ予算のような形で財政運営になるパターンが考えられます。この場合、歳出削減がない一方、インフレに連動して歳出が増える面もあり、歳入も増えないとすると財政赤字が拡大する懸念があります。フランス政府の試算では、予算が成立しなければ財政赤字比率は6.5%に悪化する可能性があり、そうなるとますます財政悪化で債務が増え、格下げを想起する向きが増えるでしょう。このことは現与党側も望んでいませんが、ルペン氏も望んでいないだろうということであり、何らかの妥協があるのではないかと見ています。
ただ、フランス政府が10月1日に発表した予算案は、年金受給者への所得控除引き下げや砂糖税の課税対象拡大といった低所得者層にも負担増を強いるような項目もあり、ルペン氏としては支持層に悪影響を及ぼすような予算にはしたくない意向とみられます。10月6日に国民連合が公表した対案には、移民の流入抑制を念頭に置いた外国人への家族手当などの支給停止のほか、自社株買いへの増税といった低所得者層以外に負担を課すような内容が盛り込まれました。
仏国民連合公約(2026年10月6日発表)
(注)プラスは財政赤字削減、マイナスは財政赤字拡大を意味する。長期的な財政への影響と年間の財政への影響が混在。別途、憲法に財政に関する黄金律を盛り込むべく国民投票を実施の考え。
(出所)仏各種報道より野村證券市場戦略リサーチ部作成
予算が成立するかどうかが焦点と言えそうですね。フランスの金利上昇が今後一服することはありそうですか。
はい、フランス政府もルペン氏も、財政赤字を5%に持っていきたいのは同じですが、そのやり方が違うので、どのように財政赤字を削減するか、両者が落としどころを探っていくことになるでしょう。予算案が可決しそうな雰囲気が出てこない限りは、ドイツとフランスの10年国債利回りの格差はさらに広がっていく可能性もあります。
もっとも、米国とイランの一時停戦などで原油価格が急落すれば、利上げも止まり、フランス政府の利払費負担も減ってフランス国債への安心感が回復する可能性があります。ただ、原油が高いままならユーロ圏のインフレ率も高止まりし、ECBの利上げ継続となればフランスも好ましくない影響を受けるでしょう。フランス銀行の資金調達環境が悪化して流動性がひっ迫し、フランスだけ異常に金融が引き締まった状態となり、問題が銀行から実体経済に及びそうだということになれば、ECBによるフランス国債買い入れなどの救済策が検討される可能性もあるかもしれません。足元ではそのような水準には達しておらず、ECBは静観を続ける公算が大きいでしょう。
フランス国債から日本国債に乗り換える動きも出ていますか。
日本の機関投資家がどの程度フランス国債を保有しているのかを厳密に知ることは容易ではないものの、保有比率は2026年6月末時点では2.7%と、2022年末時点の約6%(ECB推定)から低下したと推定しています。日本国債などの円債も金利上昇によって魅力は増していますが、日本銀行による利上げの打ち止めも今見えているわけではないため、当面は円債投資に対し様子見が続く可能性もあるのではないでしょうか。
野村證券 市場戦略リサーチ部 シニア金利ストラテジスト/シニアエコノミスト
岸田 英樹
2002年野村総合研究所入社。ユーロ圏、英国のマクロ経済分析、中央銀行の政策スタンス、国債市場の分析を踏まえ、金融政策、国債利回り見通しを提供。毎週月曜日「欧州経済・金融動向」、随時「金融市場情報」を発行。2009年8月「欧州金融政策・金融調節ハンドブック」発行。1996年中央信託銀行入社。1999年、2000年日本経済研究センター出向、NRI(野村総合研究所)シンガポール、野村シンガポールを経て、2004年より現職。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。