
日銀のETF売却加速も影響は限定的、自社株買いが日本株の需給を支える
2026年10月の日銀会合で、2027年1月からETF(上場投資信託)の売却を加速することが全員一致で決まったのは想定外でした。10月23日の日銀金融システムレポートでは、信用倍率の高さなど過熱を示す兆候も示されました。一方、10月27日の政府の月例経済報告会議で示された日銀資料では、直近の日経平均株価の下落部分に丸印が付けられていました。
ETFの売却ペースは簿価ベースで従来の年間3,300億円から8,600億円に引き上げられましたが、より重要なのは時価ベースの売却額です。2026年3月末時点の簿価37兆円に対し、時価が107兆円前後(10月30日前引け時点)であることを踏まえると、時価ベースの売却額は従来の年間8,800億円(1日35億円、1ヶ月875億円)から年間2.4兆円(1日91億円、1ヶ月2,275億円)に拡大すると試算されます。
日銀ETF買い越し額とTOPIX
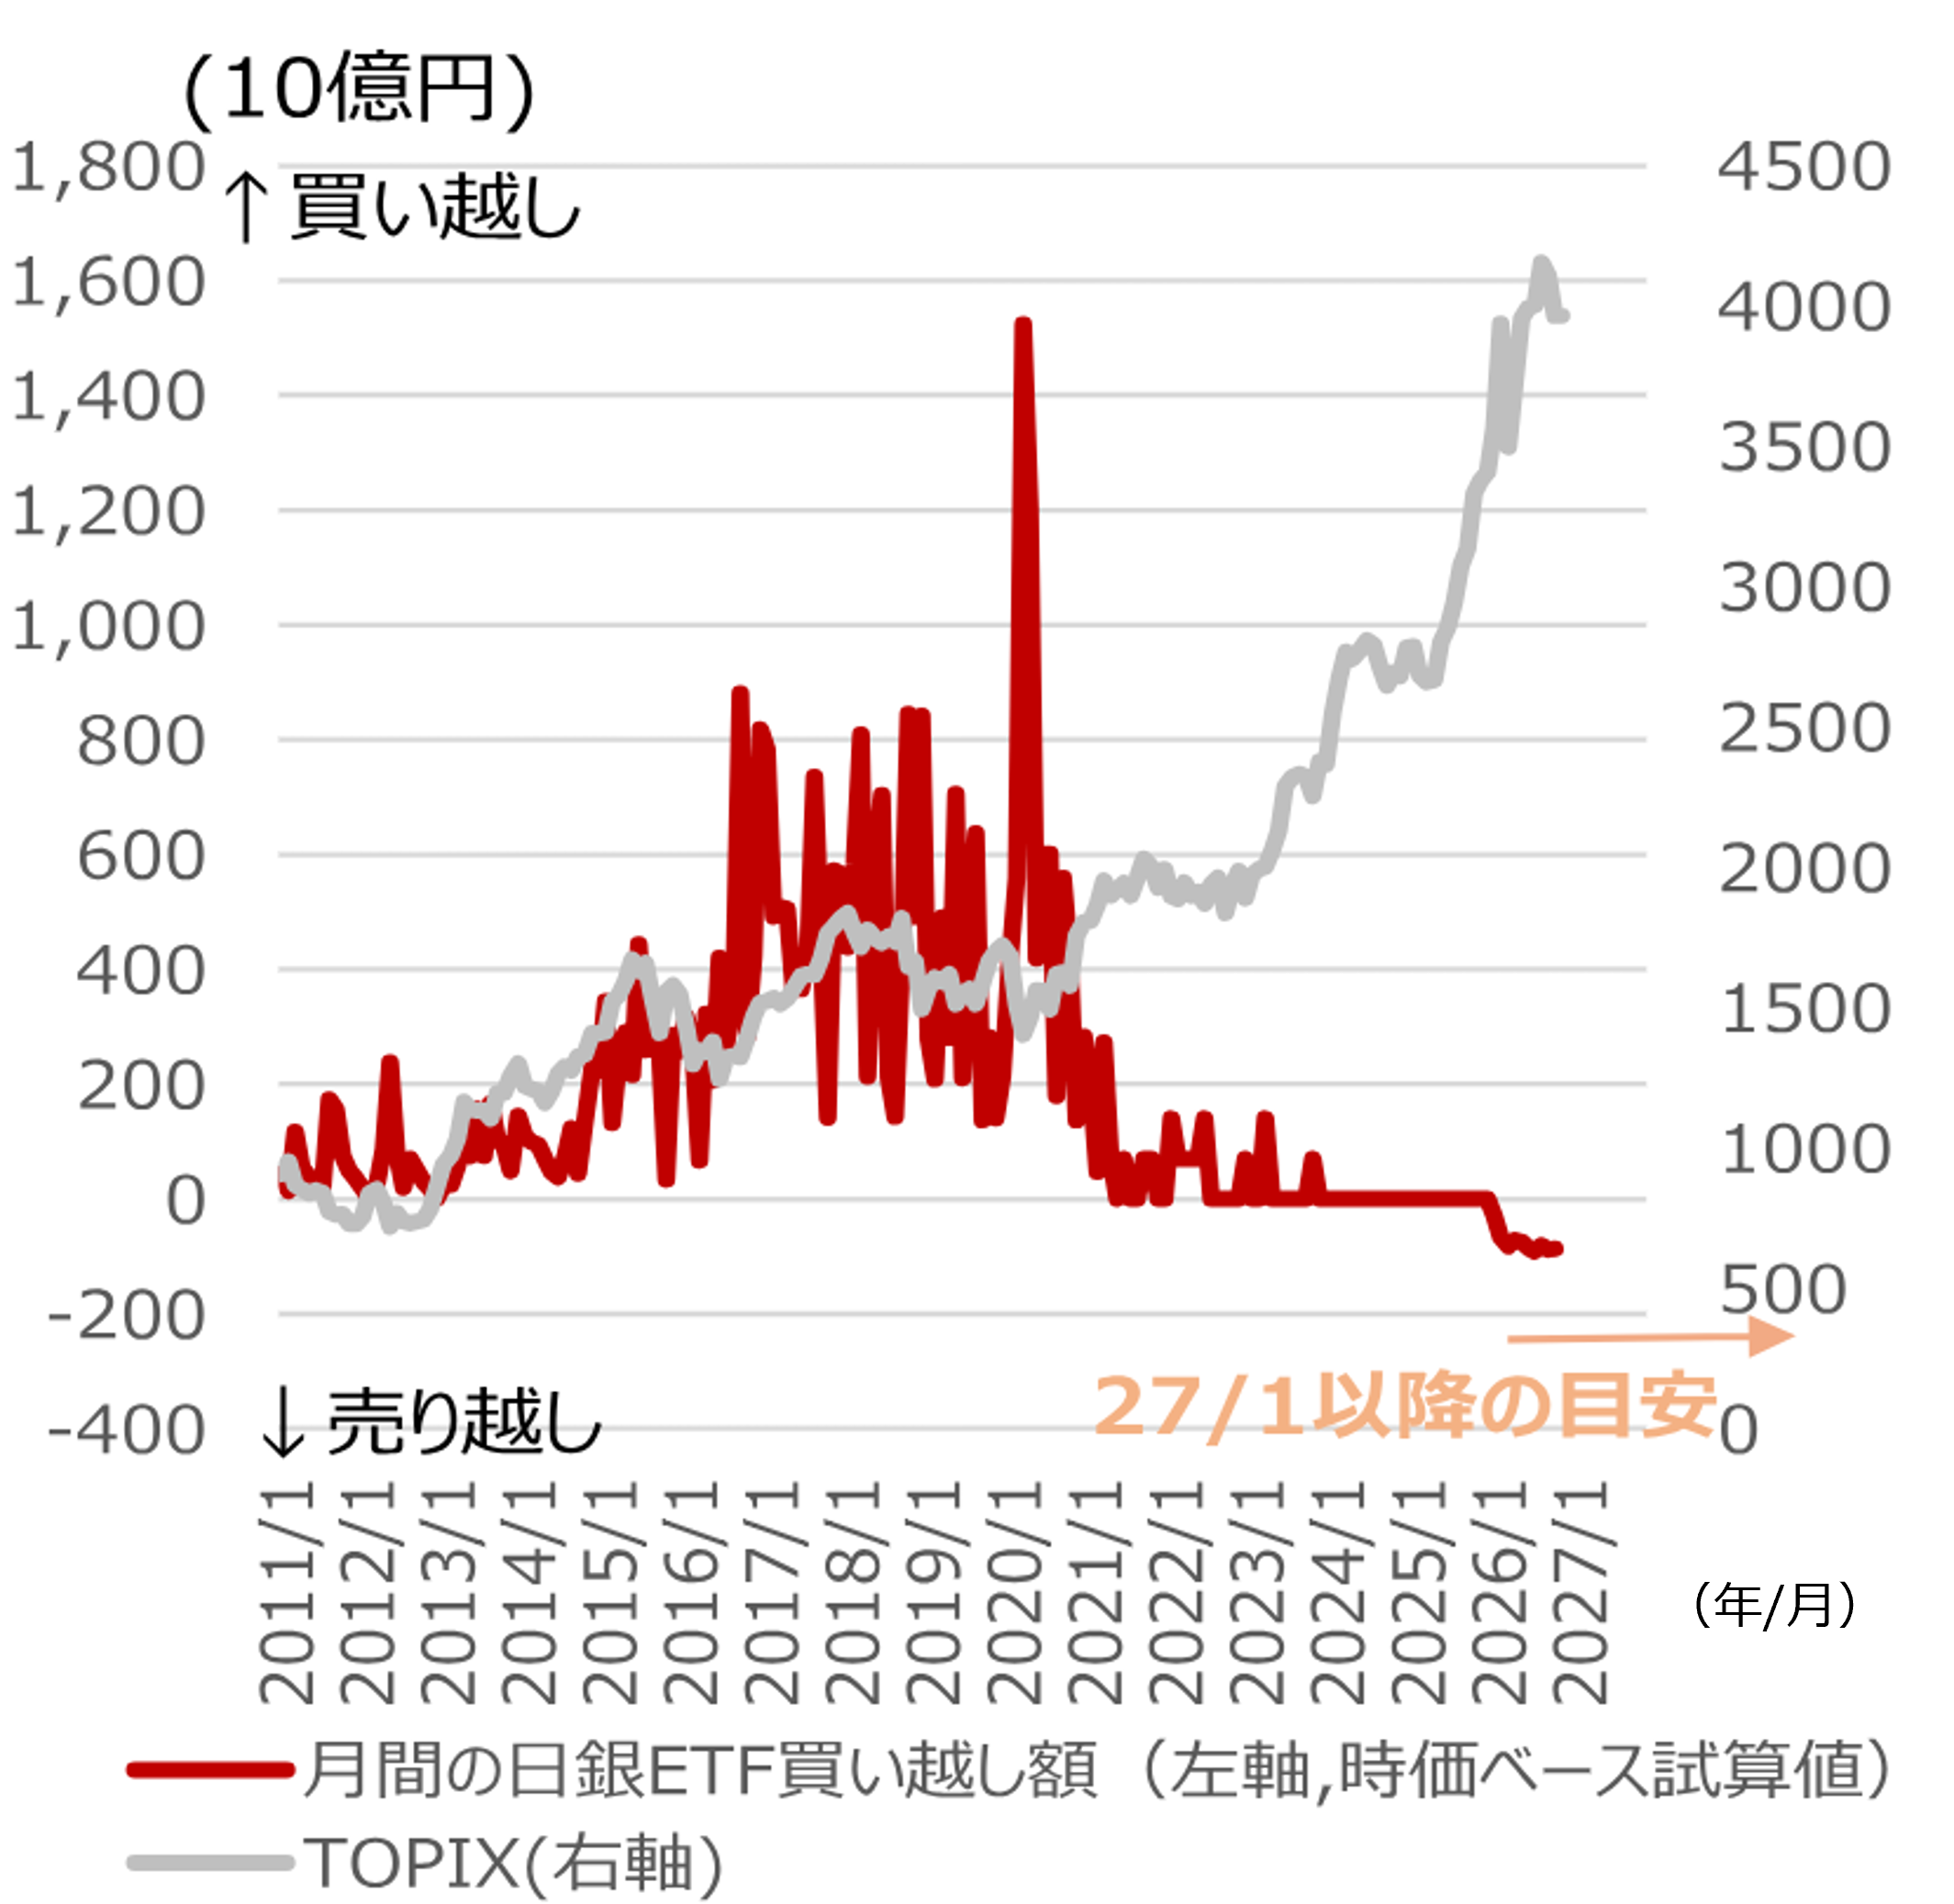
(注)月間数値。日銀ETF買い越し額は日銀公表数値。売り越し額の時価ベースの数値は公表されていないため公開されているルール等をもとにした試算値。2026年10月29日時点。
(出所)日本銀行、JPX総研より野村證券市場戦略リサーチ部作成
売却完了までの期間は43~44年に短縮される計算です。総裁会見では、売却決定から1年が経過し、市場環境も勘案して売却加速を決めたと強調されましたが、新たな情報は乏しいものでした。J-REIT(不動産投資信託)の売却に関する新たな情報もなく、売却ペースは簿価ベースで年間50億円程度に据え置かれました。
時価ベースの年間ETF売却額は生損保の売越額並みです。東証プライム市場の年間売買代金の0.1%、東証時価総額の0.2%弱にとどまることを踏まえると、現時点での影響は限定的と考えます。上場企業が年初来に発表した自社株買い枠は21.8兆円で、10月だけでも8,894億円に達しています(10月29日時点)。事業会社の買い越しを軸に、日本株の需給は引き締まった状態が続きやすいとみています。
一部の値がさ株や商社・医薬株では売り圧力が大きい
日本株先物は公表直後に売られましたが、その後すぐに下げ幅を縮めました。一方、足元でAIの失速懸念に直面している、日経平均株価の構成比率が高い銘柄などには、さらなる逆風ともいえます。日経平均株価の構成比率が高い一部の値がさ株などでは、日銀の間接保有比率が10%を超える例も少数ながらみられます。また、ETF売却額が1日あたり売買代金の0.3%を超える銘柄も少数ながらあります。こうした銘柄は、日経平均株価の構成比率が高い一部の銘柄に加え、時価総額に比べて売買代金が必ずしも大きくない商社や医薬などにもみられます。
日銀ETF売却の1日あたり売買代金比が0.3%超の銘柄
(注)対象はTOPIX構成企業で、日銀ETF売却の1日あたり売買代金比が0.3%超の銘柄をスクリーニング。日銀の売却額は2027年1月以降の年2.46兆円というペースをもとに各銘柄別の保有比率をもとに機械的に算出。各銘柄別の保有比率は、これまでの購入や売却ペースをもとに、買い入れ当時の指数別のウェイトを勘案して推計したもの。1日あたり売買代金は過去25日平均。業績予想はQUICKコンセンサス、東洋経済予想で補完。2026年10月29日時点。
(出所)QUICK、東洋経済新報社より野村證券市場戦略リサーチ部作成
日本株の緩やかな上昇基調は継続:出口戦略の真価が問われるのは先か
TOPIX(東証株価指数)が徐々に高値を更新する一方、日経平均株価は上値が重いとの見通しを維持します。日銀が保有するETFは日本株の時価総額の7~8%程度を占めるため、拙速な出口戦略で株価の急落を招けば、かえって出口が遠のくリスクもあります。日銀資料では、市場環境に応じて売却ペースを調整できることも示されました。出口戦略の真価が問われるのは、2024年8月上旬の「植田ショック」のように株式市場が大きく崩れる時でしょう。
(編集:野村證券投資情報部)
編集元アナリストレポート
日本株メモ:日銀ETF売却加速も影響は軽微な理由 – 売却は年間売買代金の0.1%、真価が問われるのは先か(2026年10月30日配信)
(注)各種データや見通しは、編集元アナリストレポートの配信日時点に基づいています。画像はイメージ。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。