TOPIXは緩やかな高値更新へ、日経平均株価の高値更新は2028年末以降に
日本株の見通しを見直しました。TOPIX(東証株価指数)が徐々に高値を更新し、2028年末に4,800に達するとの見通しは維持します。一方、日経平均株価の見通しは引き下げ、高値を更新する時期は2026年6月から2028年末以降に後ずれすると見込みます。
米中間選挙後に日米の株価は下振れましたが、やや行き過ぎとみています。11月6日のような暴落の後も、景気拡大期であれば、TOPIXは暴落前の水準に戻りやすい傾向があります。
TOPIX暴落前後のTOPIXの傾向
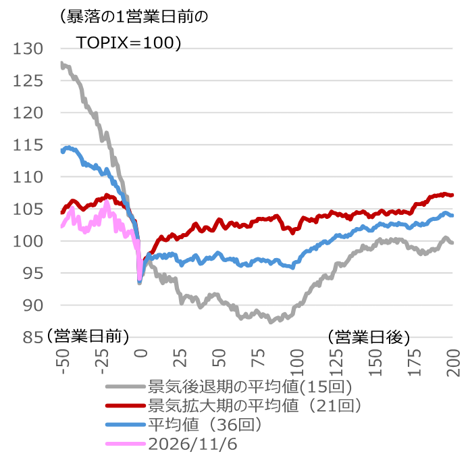
(注)2000年以降にTOPIXが1日で4.5%以上下落した局面が対象。「景気後退局面」は暴落前後半年以内に景気後退があった局面。ただしコロナ期は景気後退期間が短いため景気後退局面に含めていない。2026年11月9日時点。
(出所)JPX総研、内閣府より野村證券市場戦略リサーチ部作成
トップダウンのTOPIX EPSを2026~2028年を中心に小幅上方修正
2026年度2Q(第2四半期)決算などを踏まえ、TOPIXのEPS(1株当たり利益)見通しを2026年度は+20.8%、2027年度は+9.4%、2028年度は+6.8%とします。2026年度を中心に、8月10日時点の見通しから小幅に引き上げます。2026年度のEPSの上方修正要因は、2Q実績や自社株買いの上振れ、指数の構成比率の変更などです。2Q決算では、増収額がコスト増を上回りました。原油価格の想定引き上げ(1バレル当たりで2026年度は80米ドルから100米ドル、2027年度以降は75米ドルから90米ドル)による悪影響は、数量増と値上げの効果で相殺できるとみています。2Q決算後は、幅広い業種で2026年度の経常利益の会社予想が上方修正されました。なお、米ハイパースケーラー(大規模クラウド事業者)の設備投資が10%下振れると、TOPIXのEPSは1%下振れる傾向があります。ただ、設備投資の成長率が半減する程度であれば、影響は軽微とみています。TOPIXのリビジョン(利益予想の修正)は再加速しています。
徐々に高値更新のTOPIXvs全治2年超の日経平均株価というコントラスト
金利上昇圧力やAI企業の株価の高値警戒感などから、世界的にPER(株価収益率)に下押し圧力がかかっています。TOPIXのPERは、従来想定の16~17倍を下回っていることを踏まえ、現在の14倍台前半から今後半年で15倍、2027年後半以降は15.5倍前後と、2010年以降の景気拡大期の範囲内で推移すると想定します。主にこうしたPERの想定変更を踏まえ、メインシナリオのTOPIX見通しを 2026年末4,000、2027年末4,400、2028年末4,800とします。目先の見通しは引き下げますが、2028年末の見通しは維持します。NT倍率(日経平均株価をTOPIXで割った値)は15.5倍から15倍前後に低下すると想定します。日経平均株価の見通しは、2026年末62,000円、2027年末 66,000円、2028年末72,000円と総じて引き下げます。
国内株指数見通し概要
(出所)野村證券市場戦略リサーチ部作成
日経平均株価が2026年6月の高値(終値ベースで72,366円)を更新する時期は、2028年末から2029年初と想定しています。日銀によるETF(上場投資信託)の売却加速は、日銀の保有比率が高い銘柄を中心に株価の抑制要因と受け止められやすく、NT倍率の上昇も抑えるとみています。なお、野村證券では、日銀の売却額をはるかに上回る自社株買いと、株価下落時の個人投資家の強い押し目買い意欲を背景に、日本株の需給は引き続きタイトとみています。こうした需給は、特にTOPIXの下支え要因になりやすいと考えています。
日本株見通しのレンジ上限は、中間選挙後に台頭した不安が解消し、AI・データセンター投資が持続的に成長するとともに、生産性改善効果が顕在化するシナリオです。この場合、TOPIXは早々に4,000を突破し、2027年内にも5,000に達すると想定できます。一方、レンジ下限は、ハイパースケーラーの設備投資がゼロ成長となることを念頭に置いています。この場合、TOPIXのコンセンサスEPSは2027・2028年の2年間にわたって6%下振れ(トップダウンのEPS見通しに対しては3%の下振れ)すると想定しています。レンジ下限には、これに伴うEPSへの下方圧力と、PERのレンジ下限(14~15倍前後)を織り込んでいます。
銀行を再度注目セクターに:不動産セクターは注目セクターから除外
セクターでは、2026年6月以降、トップダウンの注目セクターから除外していた銀行を再び取り上げます。9月後半以降、銀行株の相対的なパフォーマンスが大きく低下して割安感が高まったためです。向こう2年間の日銀の利上げについて、市場が織り込む回数も2.5回前後に低下しました。一方、不動産は9月以降の相対的に高いパフォーマンスを踏まえ、注目セクターから除外します。この結果、トップダウンのセクター評価では、電機、機械に加えて銀行を軸とします。ファインケミカル、非鉄、通信、商社は、戦術的な注目セクターと位置づけます。
(編集:野村證券投資情報部)
編集元アナリストレポート
日本株見通し:目先下振れも株高基調は継続 – EPS見通し上方修正&PER想定とNT倍率を引き下げ(2026年11月9日配信)
(注)各種データや見通しは、編集元アナリストレポートの配信日時点に基づいています。画像はイメージ。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。