オルカン思考の先へ
代田 秀雄
シロタ・ウェルス・アンド・ウェルビーイング・アドバイザーズ代表

著者フォロー
フォロー中
2026.9.22(火)
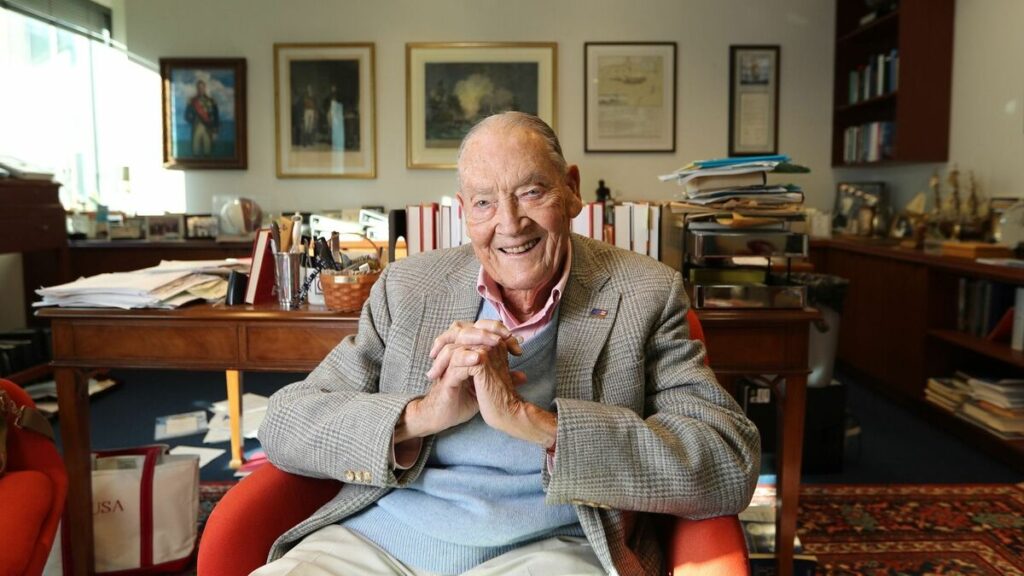
 米資産運用会社バンガードを創業したジョン・ボーグル氏(写真:Newscom/アフロ)
市場の価格発見と個人の資産形成は別問題
今年8月31日、「インデックス投資の父」とも呼ばれるジョン・ボーグルが、初の個人向けインデックスファンドを設定してから50年を迎えました。ボーグルが興した資産運用会社バンガードは世界最大級の規模に成長しています。
1976年にバンガードが設定したこのファンドは、S&P500への連動を目指すものでした。インデックスファンドの誕生は、市場に勝つために銘柄を選ぶのではなく、市場に広く、低コストで参加する方法を個人投資家に開いた、歴史的な出来事でした。
その節目の日から間もなく、日本でも象徴的なニュースがありました。9月15日付の日本経済新聞によると、国内外の株式に投資する日本の投資信託の純資産総額で、インデックス型がアクティブ型を初めて上回りました。同紙がモーニングスター・ジャパンの協力を得て、ETFとブルベア型を除いて集計したものです。
個人が低コストの商品を選び、長期の資産形成に取り組めるようになったことは、歓迎したい変化です。一方、同記事では、インデックス投資の増加によって、市場の価格発見機能が低下する可能性にも触れています。市場への影響を検討することは重要です。しかし、その問題と、個人がどのような商品を選んで資産形成をするかは、分けて考える必要があります。
投信の「過半」は、市場全体の過半ではない
まず、今回の「過半」は、この調査の対象となった投資信託の中での割合です。日本や世界の株式市場全体で、インデックス運用が過半になったという意味ではありません。市場には、年金や保険会社、海外の機関投資家、個人による直接投資など、さまざまな資金が参加しています。投信の残高比率だけで、市場全体における価格発見機能への影響を判断することはできません。
日経の記事も、個人投資家を非難しているわけではありません。ただ、個人の資産形成でインデックス投信の利用が広がったという話に、市場の効率性への懸念を重ねると、低コストの商品を選ぶ個人が市場を弱くしているかのように受け取られる可能性があります。市場全体の課題を考えることと、その責任を個人の商品選択に求めることは、同じではないのです。