唐鎌大輔の為替から見る日本
【唐鎌大輔の為替から見る日本】IMFが半年前に警告した資本還流が現実化、ユーロ安は円安抑止の思わぬ援軍か

唐鎌 大輔
みずほ銀行 チーフマーケット・エコノミスト

著者フォロー
フォロー中
2026.10.8(木)
 利上げ局面にあるECBの抱える悩みの種が一つ増えた(写真:AP/アフロ)
フランスの財政状況への懸念を理由に、国内の大手運用会社が保有していたフランス国債をすべて売却し、資金をドイツ国債や年限が短い日本国債に振り向けたという報道が注目を集めている。もとより拡大していたユーロ圏国債の対独スプレッドは一段と拡大しており、フランスは南欧諸国と比較しても著しく大きな動きを強いられている(図表①)。
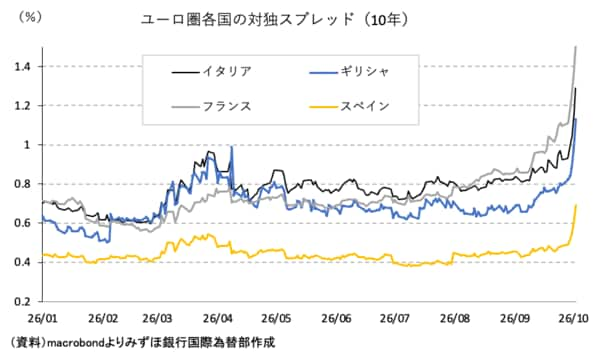 【図表①】
ギャラリーページへ
フランスを巡る懸念が他国へ波及し始めているようでもあり、この状況がいつまで継続するのかという点は当面の注目材料の一つとならざるを得ない。
既にフランス政府からは歳出抑制と税収増にまつわる計画が打ち出されているものの、市場の懸念が「日本の機関投資家によるレパトリ(※)」と「2027年のフランス大統領選挙」に由来しているため、現政権の対応だけでは混乱の終息には至りそうもないという状況にある。
※海外にある資金や資産を自国内に還流させること
後述するように、混乱は債券市場にとどまらずユーロ相場にも及んでおり、このままいけばECB(欧州中央銀行)の利上げ路線の障害になりかねない。
なお、現状の混乱は今年4月時点のIMF(国際通貨基金)報告で想定されていた展開でもあり、筆者も自身のレポートや動画で警鐘を鳴らしていた論点である。
今年4月に公表された「国際金融安定報告書(GFSR)」の第1章におけるBOX欄では、「Rising Japanese Government Bond Yields Could Affect Global Asset Allocation(上昇する日本国債利回りが世界の資産配分に及ぼす影響)」と題し、日本が「金利のある世界」に戻ることの副作用を考察していた。
端的には、世界的にも非常に大きな海外債券残高を抱える日本の機関投資家が海外から国内へのレパトリに踏み切り、これが国際金融市場に混乱をもたらすことへの懸念を表明する分析だった。円金利の上昇に伴い、外債投資の投資妙味が相対的に劣化するというオーソドックスな話である。
報告書では円金利上昇で日本の機関投資家が大幅な評価損を被っているという事実が指摘されており、「利回り上昇を受けた国内投資の再配分による影響」を当面の懸念事項として挙げていた。その上で「円キャリー取引の解消(巻き戻し)は、投資家が市場間の相対的な価値を再評価する中、世界の資本フローに影響を及ぼす」と警鐘を鳴らしていた。