撮影/タナカヨシトモ(人物)
FRB(米連邦準備制度理事会)の利上げ効果や国内のインフレ圧力の落ち着きを背景に、日本の10年国債金利は上昇局面が終わった可能性があります。日銀の大幅利上げリスクが後退した背景と今後の国債金利の見通しを、野村證券シニア金利ストラテジストの宍戸知暁が解説します。

FRB利上げの影響力の大きさを再確認
中央銀行のなかでも、準備通貨・基軸通貨である米ドルを発行するFRBが利上げを始めれば、長期金利の上昇や信用市場の引き締まりが起こることは当然の反応と言えます。ただ、9月のFOMC(米連邦公開市場委員会)会合以降、米国の金利が急上昇し、CDS(クレジット・デフォルト・スワップ)スプレッドが拡大したことには、やや驚きました。実際の利上げに対し、市場が非線形的に反応したように見えたためです。利上げ再開の可能性を市場が織り込む過程では金融環境はほとんど引き締まらず、実際に利上げが実施されると急に引き締まり始めました。
FRB政策金利と米金融環境
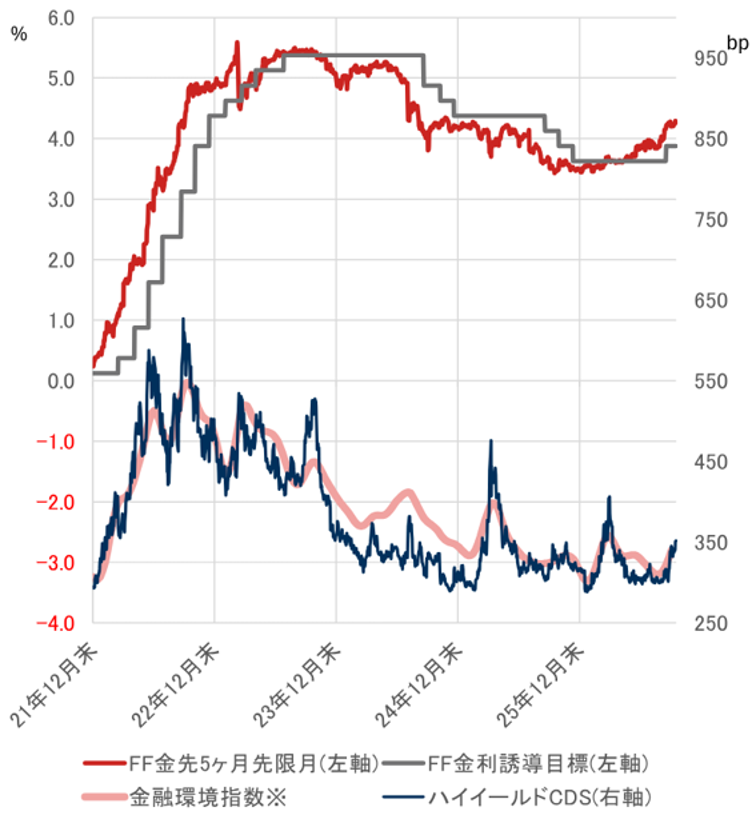
(注)金融環境指数はシカゴ連銀の金融環境指数の符号を逆転させCDSスプレッドに近い水準となる調整を施している
(出所)Bloomberg、シカゴ連銀より野村證券市場戦略リサーチ部作成
FOMCメンバーにとっても、9月利上げ以降の金融環境の引き締まりは想定以上だったとみられます。10月に入って複数のFOMC主要メンバーが、連続利上げや来年以降の利上げに慎重な姿勢を示しました。
12月の利上げ見込み後退を正当化するような状況にはない
もっとも、現状程度の米国金融環境の引き締まりでは、景気や物価を抑制する効果は限定的とみられます。信用市場はやや引き締まりましたが、米国長期金利は9月の利上げ後に上昇した分の相当部分を戻しています。このため、景気抑制効果も小さくなっています。9月下旬以降の市場の反応を踏まえ、FRBはこれ以上利上げする必要がなくなった、あるいは利上げできなくなったと考えるのは行き過ぎでしょう。実際、米国金利先物市場は20日時点で、10月のFOMC会合で25bp(ベーシスポイント)利上げする確率を16%程度、12月会合までに25bp利上げする確率を110%程度と見込んでいます。
アメリカの家計が購入する財やサービスの物価変動を測るPCEインフレ率が、FRBの目標である2%を1%ポイント上回る水準にとどまっていることを踏まえると、ここからのインフレ加速は許容し難いと考えられます。現状程度の金融環境の引き締まりでウォーシュFRB議長がひるむようなら、米国市場では金融政策が経済・物価状況の変化に対して後手に回る状態を示すビハインド・ザ・カーブ懸念が本格化するでしょう。
米利上げの有効性確認で円金利の大幅上振れシナリオの確率は後退
前述の通り、現状程度の金融環境の引き締まりでは、今後数四半期の米国インフレ見通しや米国金融政策見通しに大きな変化は生じないと考えられます。一方、FRBの利上げ効果が相応に大きいと確認されたことは、円金利の見通しに対する上振れリスクの有無という観点から重要です。FRBがここから1%ポイントを超える追加利上げを迫られる状況になれば、対米ドルでの円安進行を防ぐため、日銀もそれに匹敵する利上げを迫られるとの警戒が強まります。9月分の米国CPI(消費者物価指数)発表後に信用市場が引き締まり、それを受けて米国長期金利が低下したことから、筆者はこのリスクシナリオの発生確率は低いと判断しています。
日本インフレ期待安定、川上の物価上昇圧力も一服
重要なインフレ期待指標の一つである生活意識アンケート調査では、短観調査の企業と同様、消費者のインフレ期待が7-9月期に前期比でやや低下したことが示されました。7月末以降、実質短期金利が顕著に上昇したことで、インフレ期待の一段の上昇が抑えられた可能性があると筆者は考えています。10月下旬に連合が2027年の春闘の基本構想を決定するとみられます。2026年春闘と同じ「ベア3%以上」との目標が維持されれば、インフレの「二次的な波及」がないことが確認されるでしょう。
9月分の企業物価指数も、川上のインフレ圧力が一段落していることを示しました。新米が店頭に並ぶ時期を迎え、コメ価格には一段の低下圧力がかかりそうです。これも国内のインフレ抑制に寄与するでしょう。国内の基調的な物価上昇率が日銀の目標である2%を大きく上回っていくリスクは後退しています。
「ワン・ボイス」でリフレ否定、仏債混乱は日本の財政政策を「責任ある」方向へ向かわせる
日米首脳会談でトランプ米大統領が高市早苗首相に円安への懸念を伝えて以降、城内実経済財政担当相は、リフレ政策を取っておらず、金融緩和を推進する状況にもないと繰り返しています。城内氏が人選に深く関わったとみられる佐藤綾野日銀審議委員は、メディアのインタビューで、9月の日銀政策決定会合では利上げに反対票を投じたものの、利上げを進める方針には自身も賛成していると述べました。今後、利上げに賛成する可能性を示唆したものです。
臨時国会が開会し、年末にかけては2027年度予算の閣議決定をはじめ、消費税減税の財源確保など、財政上の重要な決定が多数予定されています。財政政策への懸念からフランス国債市場が混乱していることは、こうした財政決定を「責任ある」方向へ向かわせる効果があると考えられます。
日本の10年国債金利は一段の低下余地あり
以上を踏まえると、短期的にも中長期的にも、円債に強気になれる環境が整いつつあります。日本の10年国債金利はチャート上の重要な節目を下抜け、高市政権成立以来の上昇トレンドが終わった可能性も示唆されています。
10年JGB利回り(日足)
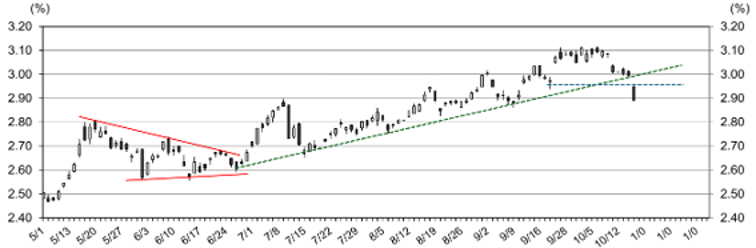
(出所)Bloombergより野村證券市場戦略リサーチ部作成
野村證券 市場戦略リサーチ部 シニア金利ストラテジスト
宍戸 知暁
2000年野村総合研究所入社。2003年からニューヨークの野村総研アメリカおよび米国野村證券で米国マクロ経済の分析に従事。2006年からマクロ経済分析を基礎とした米国債券市場の分析・予測を担当し、その後は米株式市場の分析およびマルチアセット・ストラテジーを担当。2022年から2年間、財務省理財局国債業務課で市場分析官として勤務し、海外市場および円金利市場の分析に従事した。2023年6月から円金利ストラテジー担当。 ファンダメンタルズ分析および中銀ウォッチを基本に、投資家の売買動向を含む市場需給見込みも加味した予測作成およびストラテジー構築を心掛けている。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。