
ゲーム開発者であり、インディーゲーム開発支援もおこなっているGame Studio UnlockedのSebastian Cardoso氏が11月3日に記事を投稿。2000年以降に買収されたスタジオ300社以上を対象に調査したところ、その3分の1が閉鎖の憂き目に遭っていたようだ。
Sebastian Cardoso氏はゲーム開発者だ。Nintendo of EuropeやElectronic Arts、Riot Gamesなどに在籍していた経験があり、『Crysis』XBOX版のプロジェクトマネージャーや、『BattleForge』の開発マネージャーを務めていたこともある。現在はGame Studio Unlockedを設立し、インディーゲームスタジオの資金調達支援やスタジオ経営面でのアドバイスなどをおこなう支援サービスを展開している。
そんなCardoso氏は、今回Game Studio Unlockedに記事を公開。2000年以降に買収されたゲーム開発スタジオに対し詳細な調査をおこない、買収されたスタジオの動向を追ったのだという。調査範囲は、大企業・中堅企業によって過半数の株式を取得(買収)されたことのあるスタジオで、動向は2026年10月30日時点のものとのこと。なお公開にあたってデータがまとめられたスプレッドシートも共有されている。
買収されたスタジオは、その“3割”が閉鎖されていた
調査によれば、主に共同開発やサポート、移植を手がけていた企業を除いた、283社について、32.9%にあたる93社が閉鎖されていたとのこと。またレビューや売上から判断した、Cardoso氏独自の指標として、「スタジオ閉鎖」以外にも「成功(Thrived)」「安定(Stable)」「衰退(Declined)」を定義。その指標によれば、「衰退」に相当するスタジオは27.9%(79社)となっており、実に60%ほどのゲーム開発会社が、買収により状況が悪化したとされるわけだ。
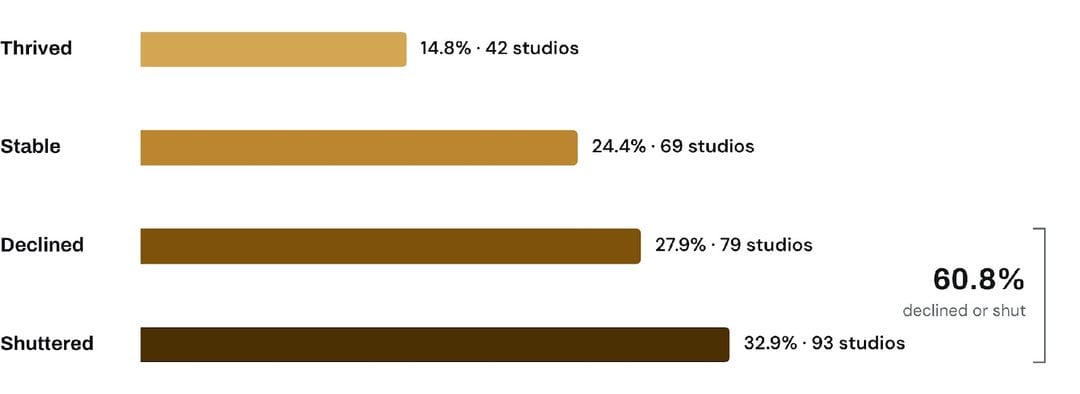 買収されたゲームスタジオ283社の、「成功(Thrived)」「安定(Stable)」「衰退(Declined)」「閉鎖(Shuttered)」それぞれの割合
また閉鎖されたスタジオについては、その集計期間から「買収された時期」の違いが生じる可能性があるとCardoso氏は指摘している。つまり、2000年に買収されたスタジオと、2026年に買収されたスタジオでは、閉鎖に至るリスクがまるで違う、というわけだ。そのため、「買収されてからの期間」を中心にした集計では、252社中16.7%が買収から5年以内に閉鎖されていたとのこと。また10年以内に期間を伸ばすと、対象の139社中36.7%におよぶという。この数値は買収から5年または10年経過したスタジオのみの集計であるため、正確にはそれぞれ分母が異なることには注意したい。とはいえ5年以内に閉鎖したスタジオが少なくとも42社いるということで、閉鎖された93社のうち45%が、買収から5年経たずに閉鎖しているということになる。買収後長い期間が過ぎれば当然閉鎖のリスクは高まると言えるが、興味深い事実と言える。
ちなみに各指標の例としては、「成功」に相当するのがアトラスやフロム・ソフトウェア、Naughty Dog、『ゴースト・オブ・ヨウテイ』などを手がけるSucker Punchが名を連ねている。「安定」は2023年にテンセント傘下となったビジュアルアーツ、須田剛一氏のグラスホッパー・マニファクチュアなどが存在(なおグラスホッパー・マニファクチュアは今年9月末に独立を果たした)。一方で、「衰退」に相当する会社は、Bungie、レア社、『DOOM』『quake』などのid Softwareなどが挙げられている。
買収されたスタジオの明暗を分けるのは「買い手」か
Cardoso氏はこの“明暗”を分けた理由について、問題は「開発チーム」ではなく、むしろ販売戦略を計画する「オーナー」側にあるとの見方を示している。というのも、買収後の推移を確認できたスタジオ約200社では、60%ほどに売上の落ち込みが見られつつも、約30%ではむしろ売上が増加していると示されている。しかし、ゲームのレビュアーからの評価が落ち込んだ割合は約37%と、売上の下落傾向に比して控えめな値となっている。
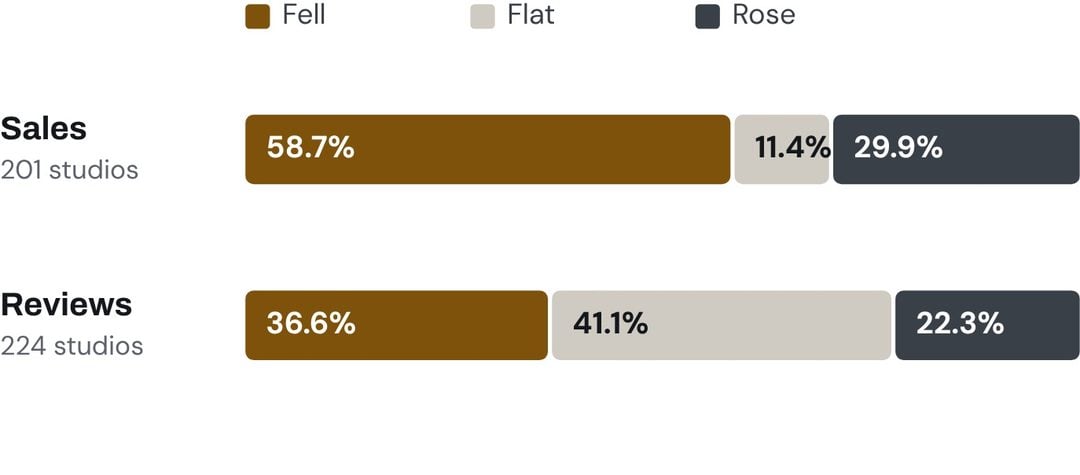 買収されその後の推移が追跡できた各社について、作品の「売上(Sales)」と「評価(Reviews)」の動向
グラフ凡例は左から順に「Fell(下落)」「Flat(横ばい)」「Rose(上昇)」
このことから、買収を経ても開発チームはある程度そのまま残り続ける。ゲームのクオリティ自体にはさほど変化が無いと考えられる一方で、オーナーが担当するマーケティングやリリース時期、プラットフォーム戦略などには変化が生じる。そのため、「オーナー次第」で買収されたスタジオの明暗が分かれるのではないか、との見解が示されている格好だ。
こうした「オーナー」による明暗をまとめたところ、たとえばActivision Blizzardは買収した17社について、もれなく閉鎖あるいは売上の低下を招いたという。またディズニーが買収した5社はすべて閉鎖されているとのこと。「衰退」「閉鎖」となった割合の高さとしては、THQが89%、EAが83%、スクウェア・エニックスが80%、Naconが78%……というかたちで続いているそうだ。一方、買収したスタジオがすべて「安定」、あるいは「成功」した企業もラインナップされており、それは任天堂、KADOKAWA、Krafton、Sumo Groupだという。
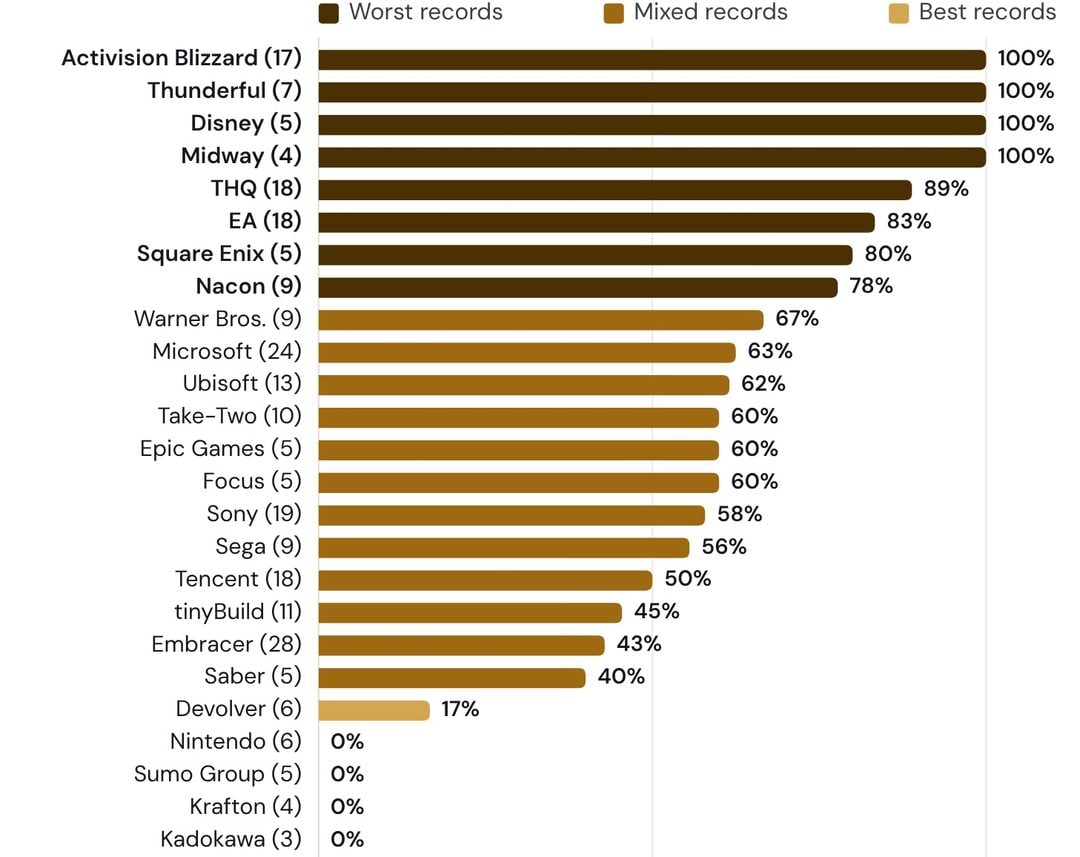 各社の買収スタジオ数(カッコ内数字)および、それらのスタジオが「衰退(Declined)」「閉鎖(Shuttered)」となった割合
オーナーそれぞれにも事情あり?
Cardoso氏は、オーナーごとの結果を比較し、閉鎖率について、「定期的にリリースせざるを得ないタイトル」の存在が影響しているのではないかと分析している。たとえばActivision Blizzardであれば毎年『Call of Duty』シリーズをリリースする必要があるほか、多くのスタジオを買収したEmbracerとNaconは、買収にあたっての負債を、ゲームのリリースで賄う必要がある。
 『Call of Duty: Modern Warfare 4』
そうした“期限”の存在によって生み出された負債を解消する手札として、スタジオの売却、あるいは閉鎖といった選択肢が取られるのではないか、という見方だ。そのほかCardoso氏はスタジオ間の利害関係も閉鎖率に関連する要因ではないかと推察。多くのポートフォリオを抱えるオーナーにとって、閉鎖を決定する幹部と、閉鎖対象のスタジオに隔たりがあると、閉鎖へのハードルが低くなるのではないかということだろう。Cardoso氏はこうした「スタジオ閉鎖を招きやすいオーナー」を大まかに3種に分類し、それぞれの特徴を挙げている:
・the franchise-factory publisher(フランチャイズ工場型パブリッシャー)……スタジオを買収し、既存(シリーズ)タイトルの開発に転換するオーナー
・the debt-fueled roll-up(借入による事業統合)……買収を重ねつづけ、資金調達コストが高騰すると売却あるいは閉鎖するオーナー
・the media conglomerate(メディア複合企業)……ゲームを単なるコンテンツ事業のひとつとして扱うオーナー
なお今回の調査については、Cardoso氏による独自の集計となっている。特にスタジオの“成功”度合いについては、売上やレビューなどの数字に基づいたものとはいえ、独自の指標であることには留意したい。しかしながら、2000年以降に買収されたスタジオの約30%が、結果的に閉鎖されているという点は驚くべき事実だろう。また買い手によって、その閉鎖率に大きな差があると判明した点も興味深い。今後買収の報告などがあった際には、そうした「オーナー」に注目することで、違った見方もできるかもしれない。なお先述の通りデータはスプレッドシートにてまとめられており、一部データも更新されているとのこと。興味のある方はこちらを確認してみるのもいいだろう。