🎧 この記事を音声で聴く
日本郵船は11月11日、同社の調査グループがまとめた「海上荷動きと船腹需給の見通し」の2026年度版を刊行、説明を行った。
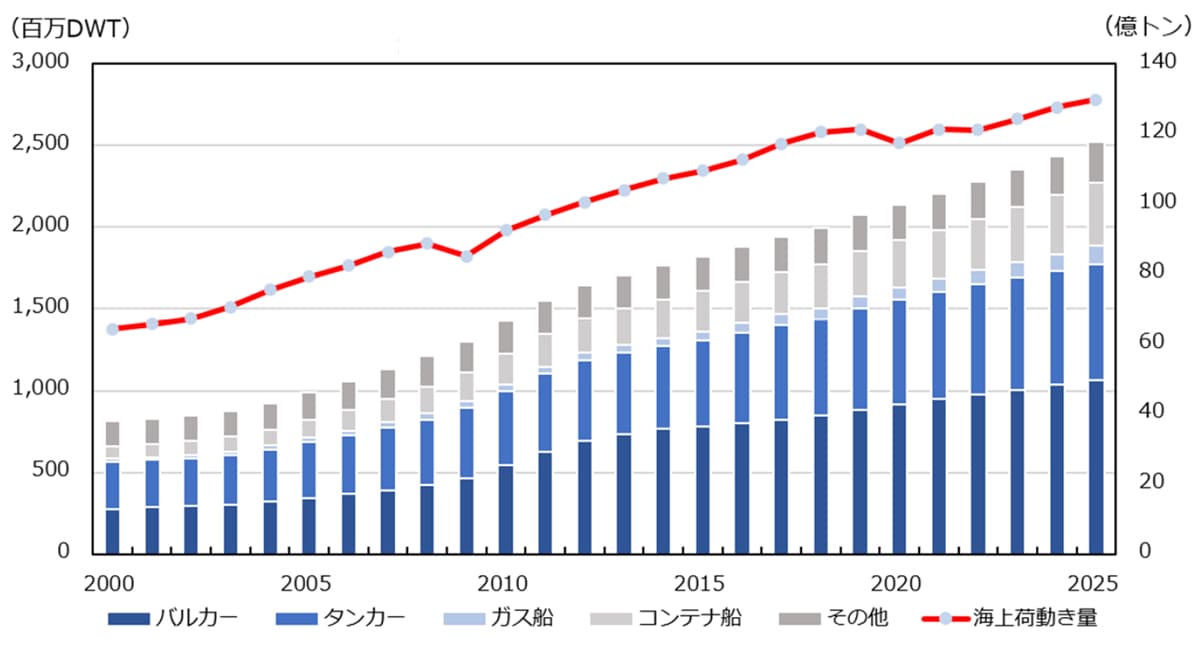
船腹量と海上荷動き量の状況
調査内容によると、世界全体での船腹量は、2025年末時点で25億DWT(載貨重量トン)で、前年比3.5%増。船種別では、最大の割合を占めるのがドライバルク貨物を運ぶバルカーで10億66百万DWT(シェア42%)、次いで原油・石油製品・ケミカル等を運ぶタンカーが7億10百万DWT(28%)となり、この2船種だけで全体の70%を占めていた。
また、2025年の世界全体での海上輸送貨物量は約130億t(前年比1.7%増)、貨物別ではドライバルク貨物が46%、リキッド貨物が31%となっていた。
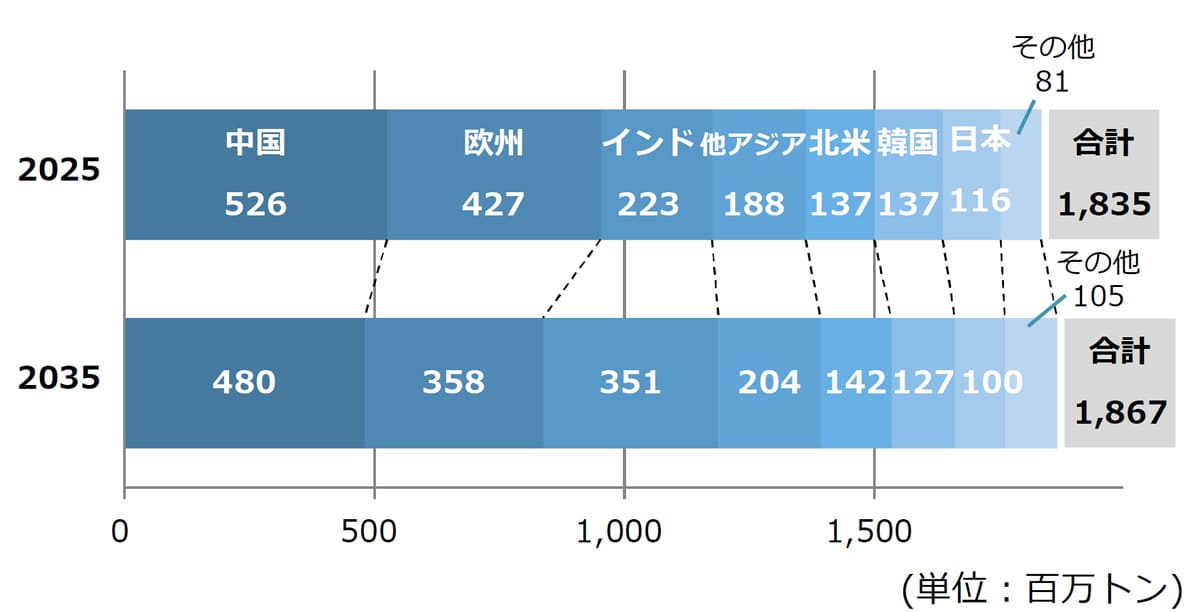
原油海上輸入量(2025年と2035年の比較)
原油における船腹需要動向の2035年海上トレード予測では、2025年の18億3500万tから18億6700万tに増加(年平均伸び率+0.2%)と予測。
中国や欧州はEV普及・再エネへのシフトなどを要因として減少に転じる見通しである一方で、インドは今後の経済成長を背景に輸入が拡大することを理由に、東南アジアなど他アジアとともに今後10年間の原油輸入をけん引する見通しであるとした。
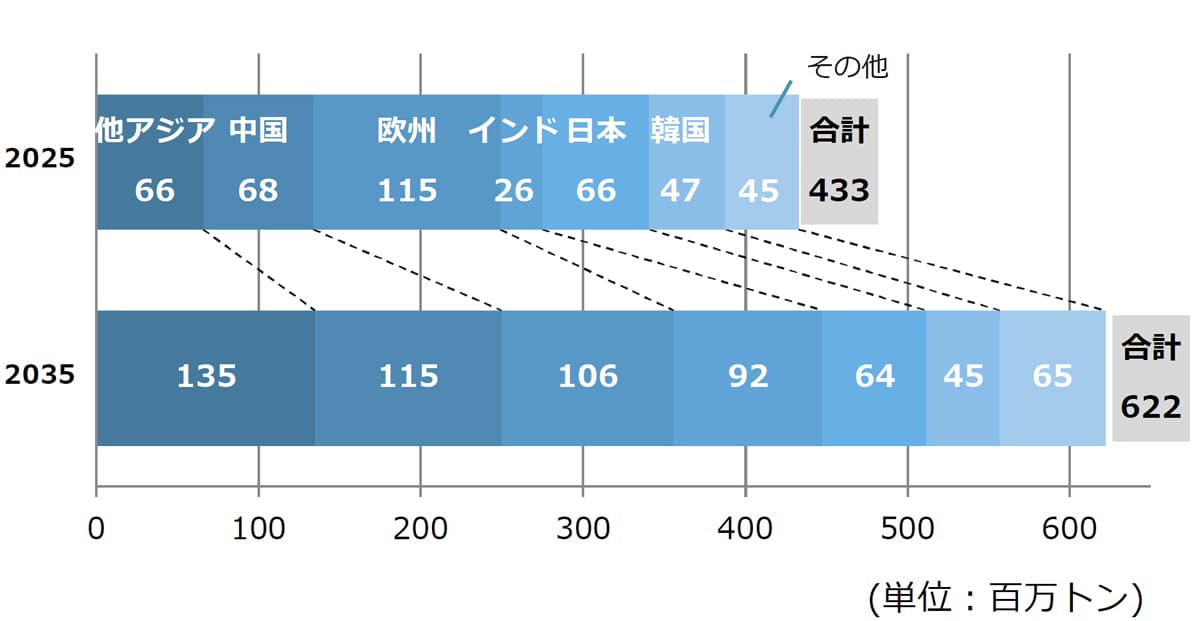
LNG海上輸入量(2025年と2035年の比較)
LNGにおける船腹需要動向の2035年海上トレード予測では、2025年の4億3300万tから6億2200万tに大幅な増加(年平均伸び率+3.7%)を予測。
バングラデシュ、パキスタン、タイ、ベトナムなどを含む他アジアのほか、インド、中国が増加をけん引すると見られており、受け入れインフラの整備やLNG価格の低下を背景に新興国の需要が拡大すると予測している。
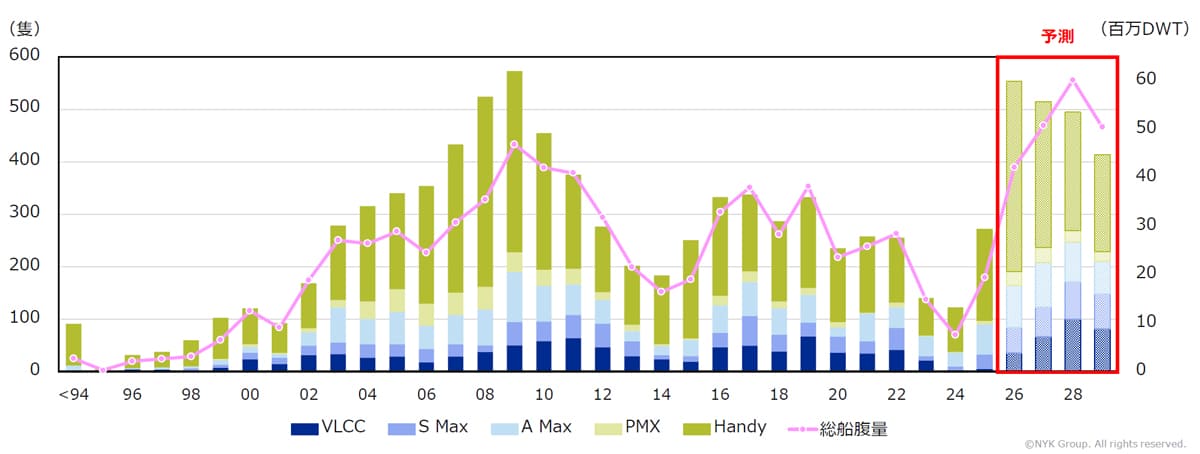
タンカー船腹量における船型別・竣工年別船隊隻数(左軸)と船腹量(右軸)
タンカーの新造船発注は、新型コロナウイルス感染拡大後、原油需要の先行き不透明感を背景に低迷したことで、2024年の竣工量は1990年代以降で最低水準となった。
一方で、ロシア制裁などを背景に市況改善が起こったことで、2023年に新造船発注が増加。その後、紅海情勢に伴うスエズ運河の迂回も発注を後押ししたほか、2026年には中東情勢の緊迫化も追い風となり発注はさらに増加している。
2023年以降に大量発注された船の竣工が本格化することから、2026年以降の竣工量は高水準で推移する見通しで、2000年代の海運バブル期に匹敵する水準になる見通しだ。
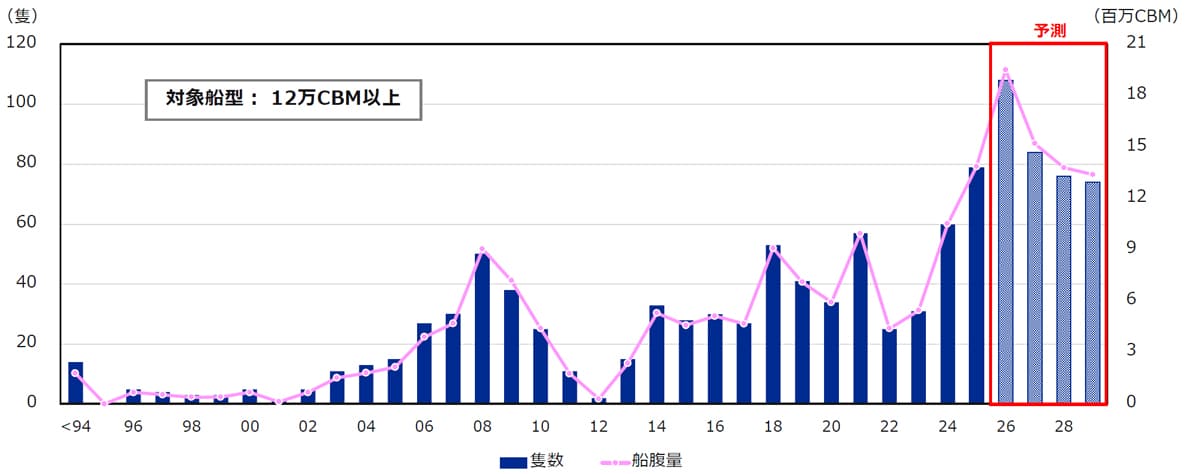
LNG船腹量における竣工年別船隊隻数(左軸)と船腹量(右軸)
LNG船は、2022年および2024年に確定したカタール向け大型案件に伴う大量発注を背景に、2026年の竣工量が過去最高水準に達する見通し。
2025年上半期は新造船発注が低調に推移したが、同年下半期には北米産LNGの輸送需要拡大を見越した発注が増加。2028年以降の竣工量も高水準で推移する予測となっている。
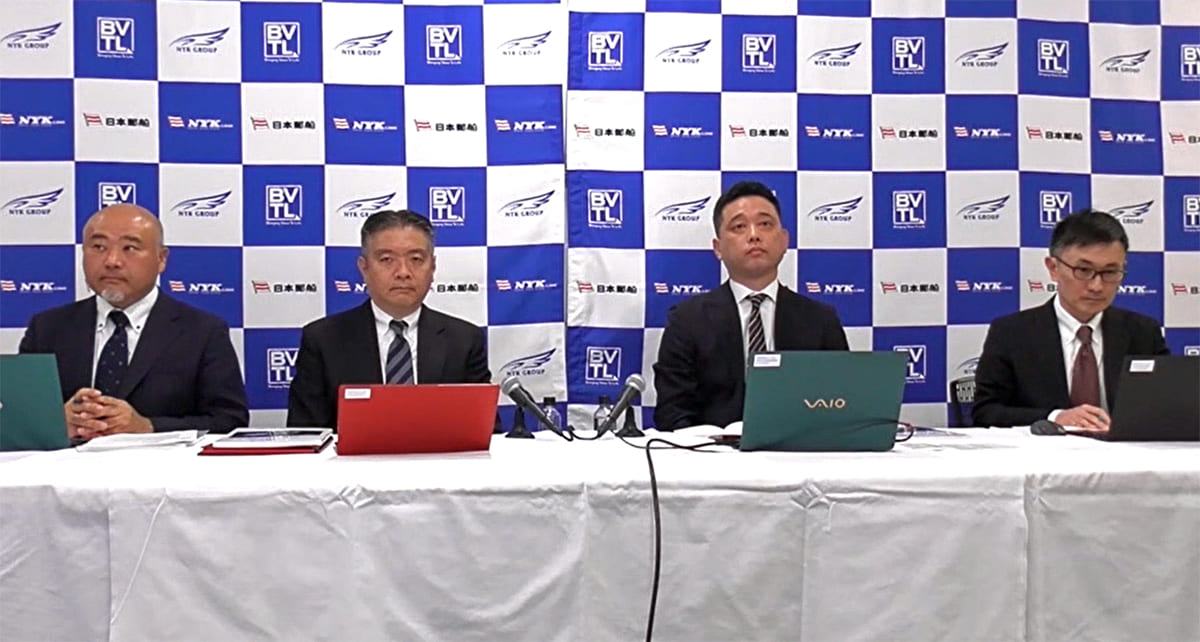
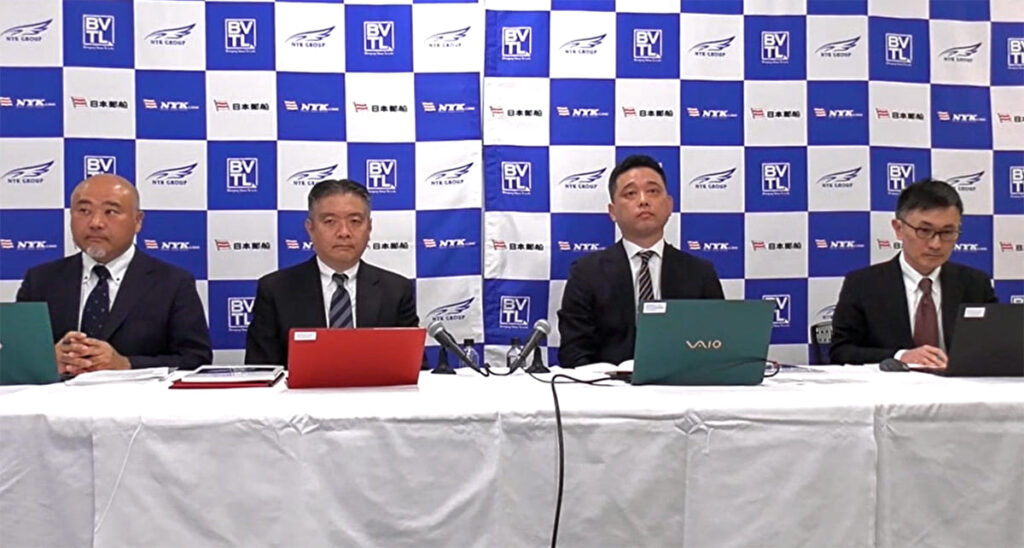
左から、日本郵船バルク・エネルギー調査チーム反田 邦夫氏、調査グループ原 源太郎グループ長、バルク・エネルギー調査チーム分島 俊一チーム長、バルク・エネルギー調査チーム松原 健治氏
バルク・エネルギー調査チーム松原 健治氏は、2030年までに解撤(船舶の解体)隻数が増加していく見込みについて「LNG船については、2025年に15隻が解撤となっており、今後竣工量が高い伸びを見せる点からも解撤数は高い水準が続くという見方をしている。バルカーとタンカーにおいては、今後数年間でマーケットを極端に冷やすような事態が起こらなければ、28年ごろには回復するという前提で解撤の予測を作成した」と述べた。
川崎汽船/日本シップヤードに大型原油タンカー3隻の建造を発注